En julio, Caputo sentó al viceministro chileno José Luis Daza y al secretario de Finanzas Federico Furiase para presentar el programa financiero 2026-2027 en conferencia de prensa. Era la respuesta oficial a una pregunta elemental: de dónde saldrían los dólares para pagar la deuda.
Para lo que restaba de 2026, Economía calculó necesidades por 19.200 millones de dólares y fuentes por 22.900 millones. Quedaba un colchón de 3.700 millones. Entre las fuentes figuraban 6.700 millones de compras de dólares al Banco Central, 4.000 millones de préstamos garantizados por organismos internacionales, 1.900 millones de desembolsos del FMI, 2.800 millones de otros organismos, 6.000 millones de colocaciones locales y 800 millones provenientes de privatizaciones. Para 2027, las necesidades ascendían a 24.900 millones y las fuentes daban, con precisión de relojero, exactamente 24.900 millones.
Wall Street aparecía como una puerta disponible pero prescindible. “Salir a los mercados es una opción, no un objetivo”, dijo Caputo. El gobierno aseguraba que los intereses serían pagados con superávit fiscal y que la nueva deuda serviría para refinanciar capital.

Tres meses después, apareció otra contabilidad.
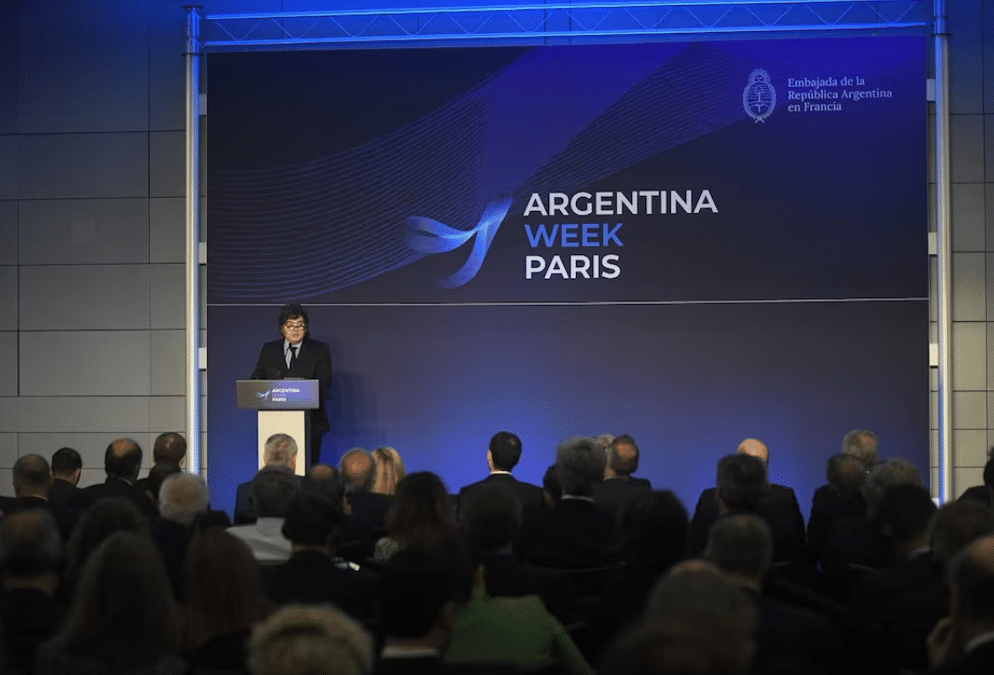
Milei habló primero de 70.000 millones de dólares de poder de fuego. En París, agregó 5.000 millones más. Eso obligó a Caputo a llegar él también a 75.000 millones. La composición que explicó el ministro incluye 20.000 millones que proyecta comprar el Banco Central durante 2026, 20.000 millones del swap con China, otros 20.000 millones del acuerdo con Estados Unidos y capacidad para intervenir por 15.000 millones en futuros.
75.000 millones, la cifra impresiona. El primer problema es que no están. Una parte son dólares que el Central espera comprar, otra son swaps y otra es capacidad potencial de intervención. Son recursos de naturaleza distinta y, en varios casos, promesas a futuro. Los inversores lo saben. Nadie que tenga un bono argentino confunde una línea contingente con dólares líquidos en una cuenta.
Incluso los 20.000 millones que suma el Banco Central contienen una pequeña licencia poética. Hasta el 30 de septiembre, el Central había comprado 14.568 millones de dólares en el mercado cambiario. Abril fue el mes más potente, con 2.771 millones. En julio las compras llegaron a 2.163 millones y hubo una rueda en la que absorbió 532 millones. Después se terminó la generosidad. Agosto bajó a 770 millones y septiembre a apenas 473 millones.
La distancia más interesante aparece cuando se compara esa cifra con las reservas. El 31 de diciembre de 2025 había 41.095 millones de dólares de reservas brutas. Al cierre de septiembre quedaron 46.090 millones. El aumento fue de 4.995 millones. O sea, el Central compró efectivamente 14.568 millones pero su stock bruto creció menos de 5.000 millones.
No hay misterio. Comprar dólares en el mercado y acumular reservas son cosas diferentes. Entre ambos puntos están los pagos a organismos, movimientos del Tesoro, variaciones de valuación, encajes, operaciones financieras y vencimientos. Confundir compras con acumulación permite construir una estadística bastante más amable. Pero los acreedores no cobran estadísticas.
Cabe explicar que una vez por mes ocurre además un pequeño prodigio. En el último día hábil las reservas pueden caer violentamente. Después reaparecen.
La explicación es bastante menos sobrenatural. Los bancos reciben depósitos en dólares y deben inmovilizar una parte como encajes. Esos fondos forman parte de las reservas brutas del Banco Central, aunque no pertenecen al Estado. Son dólares de los ahorristas depositados en el sistema. Durante el mes las entidades administran su posición global, pueden poner a jugar la guita en la timba financiera. Venden los dólares, hacen tasa en pesos, y vuelven a comprar más dólares. Al momento del mensual deben recomponer posiciones regulatorias. Los movimientos se reflejan entonces en la variación de la reservas. Y esa variación son los dólares de los clientes de los bancos.
Pero el número produjo además un efecto menos tranquilizador. Al ponerle una cifra al supuesto poder de fuego, Milei y Caputo también le pusieron una cifra al tamaño de la corrida que creen necesario estar en condiciones de enfrentar. Si hacen falta 75.000 millones para defender el programa, la pregunta inmediata es qué magnitud de dolarización están imaginando.
El bazooka dejó entonces de ser solamente una demostración de fuerza. También permitió entrever el tamaño del animal contra el que dicen necesitarlo. Anunciar el tamaño del escudo también reveló el tamaño del ataque que el propio gobierno considera posible. Eso angustió mucho a los acreedores, que salieron a desprenderse de los bonos, derrumbaron el precio y dispararon el riesgo país.
Perdoname siempre
La diferencia entre los dólares que se cuentan y los que efectivamente están disponibles es la que acaba de mirar la misión técnica del Fondo Monetario. Y las cuentas volvieron a quedar cortas.
La misión técnica del FMI estuvo en Buenos Aires entre el 21 y el 29 de septiembre. Vino a revisar las cuentas de la tercera revisión del acuerdo y se fue sin anunciar un acuerdo a nivel del staff. El organismo confirmó que las conversaciones continuarán durante las próximas semanas. Después, si los técnicos consiguen cerrar los números con el equipo económico, llegará el turno del Directorio.
La misión miró las dos columnas centrales del programa: el resultado fiscal y la acumulación de reservas. Y encontró dos situaciones distintas.
Caputo no llegó a la meta fiscal. La de reservas, en cambio, la cumplió. Pero para entender cómo llegó hay que mirar todo el recorrido de la vara.
Para entender el cumplimiento actual hay que volver al incumplimiento anterior. A fines de 2025, la Argentina había quedado muy lejos del objetivo de reservas. El programa admitía una caída de 1.600 millones de dólares respecto de la base y terminó alrededor de 12.100 millones abajo. El agujero superó los 10.000 millones. Para aprobar la revisión siguiente, el Directorio tuvo que conceder un waiver, la dispensa que permitió continuar con el acuerdo pese al incumplimiento.
Después llegó una ayuda bastante más sustancial. El Fondo modificó el sendero de reservas. Para junio de 2026, la meta original exigía una acumulación de 3.200 millones de dólares respecto de la base. Después de la revisión pasó a admitir un nivel de 8.600 millones por debajo. Entre una vara y la otra hay 11.800 millones de dólares.
Lo cierto es que la Argentina mejoró su posición y finalmente, flexibilización mediante, cumplió la nueva meta. Pero no recorrió sola esa reducida distancia. También ayudó el oro.
El corte para evaluar la meta de reservas es el 30 de junio, pero el Fondo no tomó la cotización de ese día. Fijó como precio de referencia el del cierre de 2025: 4.326,01 dólares la onza. La extraordinaria suba del metal de ese momento le aportó así a la cuenta una diferencia de alrededor de 3.000 millones de dólares. Ni más ni menos. No entraron dólares ni aparecieron nuevos lingotes. Cambió cuánto valían los que ya estaban. Suponiendo, claro, que los lingotes estén.
Donde esta vez quedó corto fue en el frente fiscal. Y eso que ahí también hay antecedentes de flexibilización. En la revisión anterior, el Fondo redujo el piso de resultado primario acumulado para junio de 8,46 billones de pesos a 6,86 billones. Fueron alrededor de 1,6 billones menos de exigencia. Para el conjunto de 2026, el organismo terminó trabajando con un superávit primario cercano al 1,4% del PBI. Aun así, el resultado fiscal quedó 500.000 millones de pesos por debajo de la meta que debía verificar la misión. Ese es el incumplimiento que ahora debe resolver la negociación técnica.
Ahí aparece la incomodidad para la tecno-burocracia del Fondo.
Porque desde que se firmó el acuerdo, en abril del año pasado, primero hubo un incumplimiento de reservas. Después, un waiver. Luego se flexibilizó en casi 11.800 millones de dólares el sendero de acumulación. También se redujo la exigencia fiscal. La valorización del oro dio otro empujón a las reservas. Y ahora, cuando llegó la tercera revisión, el gobierno quedó por debajo de la meta fiscal.
La tecno-burocracia tiene entonces que volver al Directorio y explicar por qué corresponde otra dispensa cuando para mantener el programa dentro de las líneas hubo que mover varias veces las líneas. Y detrás de esas líneas está el asunto que realmente interesa a quienes prestaron los dólares. El superávit fiscal demuestra que el Tesoro puede juntar pesos. Las reservas indican si tiene con qué pagar la deuda externa.
Érase una vez mañana
Mientras Buenos Aires discutía cuántos dólares hay realmente en la caja, París ofrecía una escena poco iluminada.
Milei y Caputo consiguieron anunciar desde la Argentina Week tres grandes inversiones para exhibir: los casi 10.000 millones de dólares de TotalEnergies, los 1.200 millones de Pan American Energy en Cerro Dragón y los 1.341 millones de Toyota en Zárate. Números importantes para una novedad bastante menos homogénea.
El anuncio más grande fue el de TotalEnergies. Patrick Pouyanné presentó una cartera cercana a 10.000 millones de dólares dividida en tres proyectos: hasta 1.500 millones para Alberdi, un nuevo desarrollo offshore de gas en Tierra del Fuego; alrededor de 4.000 millones para aumentar la producción de gas en Aguada Pichana Este; y unos 5.000 millones para desarrollar shale oil en San Roque, Neuquén. Este último sería presentado al RIGI recién durante el primer semestre de 2027.
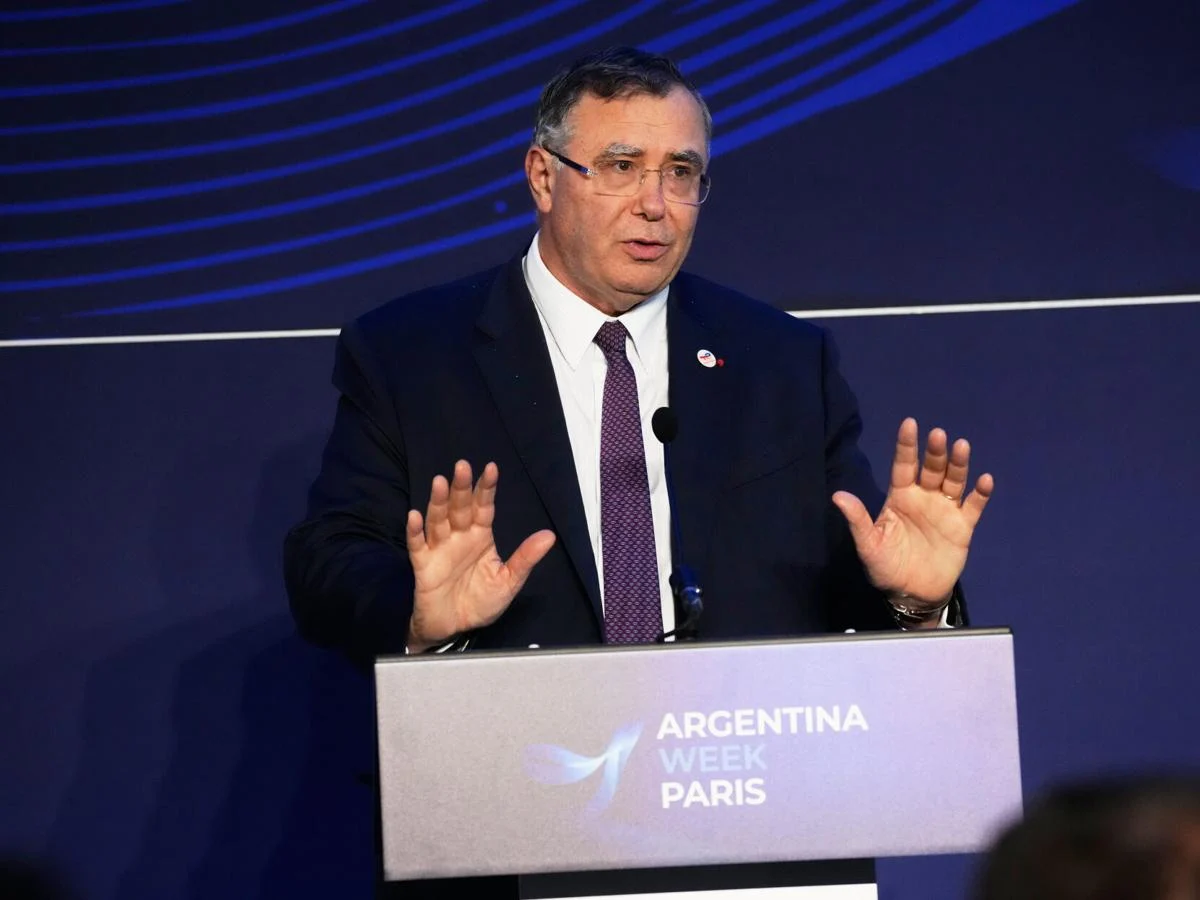
Pero Total no descubrió Vaca Muerta en París. Aguada Pichana es uno de sus principales activos argentinos y la compañía lleva más de una década desarrollando shale gas en Neuquén. Pouyanné recordó allí mismo que, durante los últimos diez años, Total invirtió casi 6.000 millones de dólares en el país. La cifra presentada en Francia reúne proyectos que forman parte de una estrategia de desarrollo de largo plazo de una compañía que ya produce cerca de una cuarta parte del gas argentino.
Algo parecido ocurrió con Pan American Energy. Marcos Bulgheroni presentó la solicitud de ingreso al RIGI para invertir 1.200 millones de dólares en Cerro Dragón. El proyecto contempla 22 plantas de inyección de polímeros y la perforación de cien pozos para aplicar recuperación terciaria, sumar unos 46 millones de barriles y estirar la vida útil del mayor yacimiento convencional del país. No es la llegada de una nueva petrolera ni la apertura de una nueva cuenca. Es una inversión para sostener la producción de un yacimiento que PAE explota desde hace décadas y cuyo declino obliga a utilizar técnicas cada vez más costosas para seguir sacándole petróleo.
Las dos inversiones petroleras son reales y relevantes. También son parte de planes que las compañías elaboran con años de anticipación. Un desarrollo offshore, cien pozos o un esquema de recuperación terciaria no se deciden durante un cóctel en la Argentina Week. Usaron el escenario para anunciarlos, asociarlos al RIGI y convertirlos en la postal de una supuesta nueva ola inversora.
El tercer caso tiene otro matiz. El gobierno anunció que Toyota ingresó al RIGI con un proyecto por 1.341 millones de dólares para construir una nueva planta dentro de su complejo de Zárate y fabricar un vehículo electrificado. La apuesta tiene escala: la empresa proyecta exportar alrededor del 70% de la producción y calcula ventas externas por unos 1.280 millones de dólares anuales. Sería además la mayor inversión individual realizada por la automotriz en la Argentina.
Pero todavía falta una firma importante. La propia Toyota aclaró que la aprobación del RIGI permite avanzar en el proceso de aprobación final de la casa matriz. La decisión corporativa definitiva todavía no fue tomada y la empresa tampoco informó los plazos finales de inversión y producción.
También conviene mirar qué fábrica pretende construir. El proyecto está pensado para producir un vehículo electrificado y tendrá un fuerte perfil exportador. La propia información difundida por la automotriz señala que la variante completamente eléctrica tendrá inicialmente un uso especialmente atractivo para minería y operaciones industriales cerradas.
Como sea, la necesidad de mostrar esos anuncios tiene una explicación menos fotogénica. La inversión viene en caída. La formación bruta de capital fijo retrocedió 11,6% interanual en el primer trimestre de 2026 y acumuló cuatro trimestres consecutivos en baja. La medición de Orlando Ferreres mostró además una caída mensual de la inversión bruta interna privada del 25,8% en agosto. El problema es todavía más visible en los dólares que llegan desde afuera: la inversión extranjera directa neta cayó 73% interanual, de 11.644 millones a 3.134 millones de dólares. Por primera vez en más de dos décadas, además, el balance de inversión extranjera quedó atravesado por la salida de multinacionales.
Un RIGI con expediente
Mientras Milei ofrecía la Argentina del futuro en París, una causa judicial abrió una hendija bastante incómoda en el presente.
La Procuraduría de Investigaciones Administrativas denunció penalmente a funcionarios vinculados con la autorización del ingreso de Southern Energy al RIGI. El expediente CFP 4810/2026 quedó radicado en el Juzgado Federal 11. La investigación apunta a determinar cómo fue aprobado el proyecto pese al antecedente de la petrolera británica Harbour Energy, accionista del consorcio.
El antecedente viene de Malvinas. La Resolución 481 de 2013 inhabilitó durante quince años a Premier Oil por realizar actividades hidrocarburíferas en la plataforma continental argentina sin autorización. Harbour es continuadora de Premier. La documentación societaria de la operación estableció que Premier Oil PLC pasaría a denominarse Harbour Energy PLC, manteniendo incluso su registro societario.
La Ley 26.659 no se limita a prohibir operaciones. Su artículo 4 dispone para los sancionados el cese de exenciones y facilidades impositivas o previsionales, la caducidad de plazos y la exigibilidad de saldos adeudados.
Ahí está el nervio del problema. Southern Energy obtuvo los beneficios fiscales del RIGI teniendo entre sus accionistas a una empresa alcanzada por una sanción que se desprende de la aplicación de una ley.
Y ocurre algo todavía más curioso. El proyecto de Ley de Defensa de la Soberanía Nacional enviado por Milei al Congreso contiene en su artículo 40 una frase breve: “Derógase la Ley N° 26.659”. La secuencia tiene algo de mascarada. Dos semanas antes, el propio gobierno había reivindicado la Ley 26.659 para iniciar procedimientos contra 45 personas y empresas vinculadas con la explotación de hidrocarburos en Malvinas. Milei incluso trasladó a Cancillería su autoridad de aplicación. Ahora propone derogarla. Lo que queda claro es que la defensa de la soberanía de Milei cuenta entre sus objetivos limpiar a Harbour.
Harbour no participa de cualquier proyecto. Tiene el 15% de Southern Energy, SESA, la sociedad integrada además por Pan American Energy, YPF, Pampa Energía y Golar LNG que desarrolla el único proyecto argentino de GNL que ya consiguió pasar de las presentaciones de PowerPoint a las decisiones finales de inversión.
Southern Energy tendrá dos barcos de licuefacción frente a las costas de Río Negro. El Hilli Episeyo debería comenzar a operar hacia fines de 2027 y el segundo buque, el MKII, a fines de 2028. Entre ambos podrán producir unas 6 millones de toneladas anuales de GNL, equivalentes a procesar 27 millones de metros cúbicos diarios de gas. Ya tiene además firmado con la alemana SEFE un contrato para vender 2 millones de toneladas anuales durante ocho años.
En la escala mundial del GNL sigue siendo un proyecto chico. Para Vaca Muerta, en cambio, es una puerta que todos quieren abrir. La libido de los productores está puesta ahí. Vaca Muerta puede multiplicar la producción de gas, pero tiene un límite físico bastante menos estimulante que las proyecciones de las consultoras: el gas no se carga en un barco como el petróleo. Para llevarlo a los grandes mercados hay que enfriarlo hasta convertirlo en líquido, transportarlo y volver a gasificarlo en destino. Sin plantas o barcos de licuefacción, el gas argentino depende esencialmente de los gasoductos y de la demanda regional. El GNL permite sacar Vaca Muerta al mundo.
Por eso Southern Energy importa mucho más que sus 6 millones de toneladas anuales. Es pequeño frente a los grandes complejos internacionales, pero puede convertirse en la primera experiencia sostenida de exportación argentina de GNL.
Es también la demostración a escala menor de algo que YPF intenta conseguir en una dimensión mucho mayor. Horacio Marín lleva sus casi tres años al frente de YPF detrás de ese proyecto. El primer antecedente fue el acuerdo con Petronas. Después de que esa sociedad fracasara con el gobierno libertario, YPF reconfiguró Argentina LNG alrededor de Eni y XRG, el brazo internacional de ADNOC. JP Morgan quedó encargado de estructurar el financiamiento.
Los plazos, sin embargo, se fueron corriendo. En diciembre pasado Marín decía que la decisión final de inversión llegaría antes de finalizar el año. En marzo aseguró que 47 bancos habían mostrado interés por más de dos veces el financiamiento requerido. Llegó octubre y el cierre todavía no ocurrió. La nueva promesa: completar el financiamiento internacional antes del 2027.
Lo concreto es que entre el financiamiento que no llega, las inversiones que se anuncian, los proyectos que se judicializan y los dólares que se cuentan antes de tenerlos, el gobierno construyó una economía en tiempo futuro. En la fantasía de un mañana todo cierra. El problema real es hoy.
--------------------------------
Para suscribirte con $ 8.000/mes al Cohete hace click aquí
Para suscribirte con $ 10.000/mes al Cohete hace click aquí
Para suscribirte con $ 15.000/mes al Cohete hace click aquí