La calculadora
Para privatizar una empresa pública, primero hay que decidir cuánto vale. Para encontrar un comprador, hay que construir un precio. Y el gobierno de Javier Milei introdujo un cambio decisivo en esa operación: desplazó al Tribunal de Tasaciones de la Nación (TTN) de varios de los principales procesos y puso la calculadora en manos del Banco de Inversión y Comercio Exterior (BICE), bajo la órbita del Ministerio de Economía.
El Tribunal no es un organismo decorativo. Su ley orgánica lo define como el cuerpo técnico del Estado encargado de establecer valores objetivos sobre bienes públicos y le asigna la tasación de bienes que el Estado proyecta adquirir o enajenar. Durante décadas acumuló experiencia sobre activos mucho más complejos que un terreno o un edificio; tasó YPF, YPF Gas, Intercargo y centrales térmicas y nucleares.
Sin embargo, para las privatizaciones actuales, el presidente del Tribunal, Julio Villamonte, sostuvo que las normas del organismo no permiten valuar empresas cuyo precio depende fundamentalmente de los ingresos futuros. En el expediente de Transener quedó escrito con todas las letras: Citelec no podía ser valuada por sus activos físicos porque su valor estaba determinado por los ingresos que esos derechos podían generar. El TTN se declaró imposibilitado, Economía ordenó contratar a un banco público para hacer la tasación y el elegido fue el BICE.
El argumento encierra una contradicción. El organismo especializado del Estado dice no tener las herramientas para hacer la valuación financiera, pero el BICE creó en julio de 2025 una Unidad de Valuaciones para asumir ese trabajo y, según se planteó durante las reuniones parlamentarias, puede recurrir a especialistas externos para completar las tareas. La pregunta entonces es bastante sencilla: si hacen falta capacidades que el Estado no tiene, ¿por qué construirlas alrededor de un banco y no del organismo público creado precisamente para tasar?
La diferencia no es burocrática, es una diferencia de método. El Tribunal de Tasaciones utiliza para este tipo de activos criterios de ingeniería. En Atucha II aplicó el costo de reposición depreciado y verificó el resultado mediante el método de unidades: descompuso la central en sus instalaciones y componentes, calculó cuánto costaría reponerlos y luego incorporó su antigüedad, vida útil, estado, obsolescencia y grado de utilización. Para la obra electromecánica, por ejemplo, computó los equipos y sistemas instalados; para la obra civil trabajó sobre planos, volúmenes de hormigón, excavaciones, estructuras y superficies.
El flujo de fondos descontados que utiliza el BICE mira otra cosa: no cuánto valen los fierros, sino cuánto dinero puede producir el negocio hacia adelante. Proyecta ingresos y egresos futuros y los trae al presente mediante una tasa de descuento. El contraste es decisivo: una central puede conservar turbinas, edificios, terrenos y décadas de vida útil y, sin embargo, valer mucho menos en esa planilla si se proyectan menores ingresos o se aplica una tasa elevada. Cuanto mayor sea la tasa de descuento, menor será el valor presente de esos ingresos futuros.
En esa operación, aparentemente técnica, puede esconderse una transferencia mucho mayor que la que después queda estampada en el contrato.
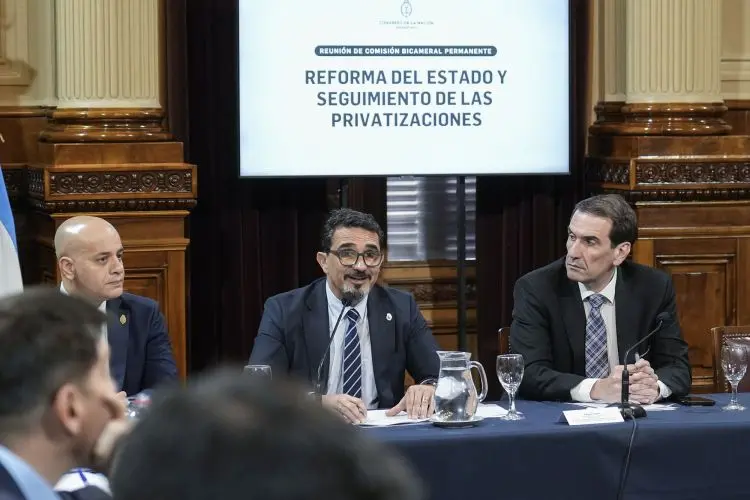
La discusión explotó esta semana en la Comisión Bicameral de Reforma del Estado y Seguimiento de las Privatizaciones. Los diputados y senadores recibieron el miércoles a Diego Chaher, jefe de la Agencia de Transformación de Empresas Públicas, que compareció por primera vez para dar un informe sobre el proceso que conduce.
La bicameral llegó después de las privatizaciones. La Ley Bases fue sancionada en julio de 2024; la comisión recién se constituyó en octubre de 2025 y tuvo que volver a conformarse después del recambio legislativo. Los representantes de Unión por la Patria reclamaron durante meses los expedientes. Finalmente, recibieron más de 10.000 páginas apenas 48 horas antes de la reunión parlamentaria. Y mucho papel no necesariamente equivale a mucha información. Chaher evitó revelar uno de los datos que más interesaba a los legisladores: las tasaciones. Frente a las preguntas sobre los valores y los métodos utilizados, invocó la confidencialidad de la información. Según explicó durante el intercambio, esa reserva puede extenderse durante diez años. Para quienes deben controlar la venta, la situación tiene algo de teatro del absurdo: pueden saber que existe una tasación, pero no necesariamente conocer la cuenta que produjo el precio.
Terminada la bicameral, diputados y senadores de Unión por la Patria se reunieron con representantes y trabajadores de las empresas involucradas en las privatizaciones. De ese encuentro surgió una decisión de seguir empresa por empresa los expedientes, reclamar la documentación faltante e impugnar los procedimientos ante las irregularidades.
El banco
El Decreto 695/2024 reglamentó los procedimientos de privatización de la Ley Bases. La Ley 23.696 exige que antes de vender exista una tasación realizada por un organismo público. En varios procesos, Economía ordenó contratar a una entidad bancaria del sector público para establecerla. En Transener, la Resolución 1050/2025 instruyó expresamente a la Agencia de Chaher a contratar ese banco después de que el TTN se declarara imposibilitado de valuar Citelec. Para Intercargo, el resultado ya está a la vista: el precio base surgió de una valuación del BICE.
El desembarco del BICE en ese negocio tiene otra historia. El banco creó su Unidad de Valuaciones en julio de 2025, cuando el proceso privatizador ya estaba en marcha y su estructura quedó atravesada por funcionarios vinculados al núcleo financiero de Luis Caputo.
Martín Vauthier fue designado director del banco en junio de 2024. En marzo de 2026 dejó ese lugar para incorporarse al directorio del Banco Central. Antes de ingresar al Estado, había sido director de Anker Latinoamérica, la consultora de Caputo. Allí trabajó con Federico Furiase, hoy secretario de Finanzas.
El circuito de Anker se desplegó por distintos casilleros del equipo económico. Furiase pasó por el Banco Central y terminó en Finanzas; Vauthier pasó por BICE y llegó al Central. Felipe Núñez, otro integrante del círculo de Caputo, fue designado director del BICE. Los tres llegaron a compartir el programa de streaming presentado como Las Tres Anclas por el canal Carajo.
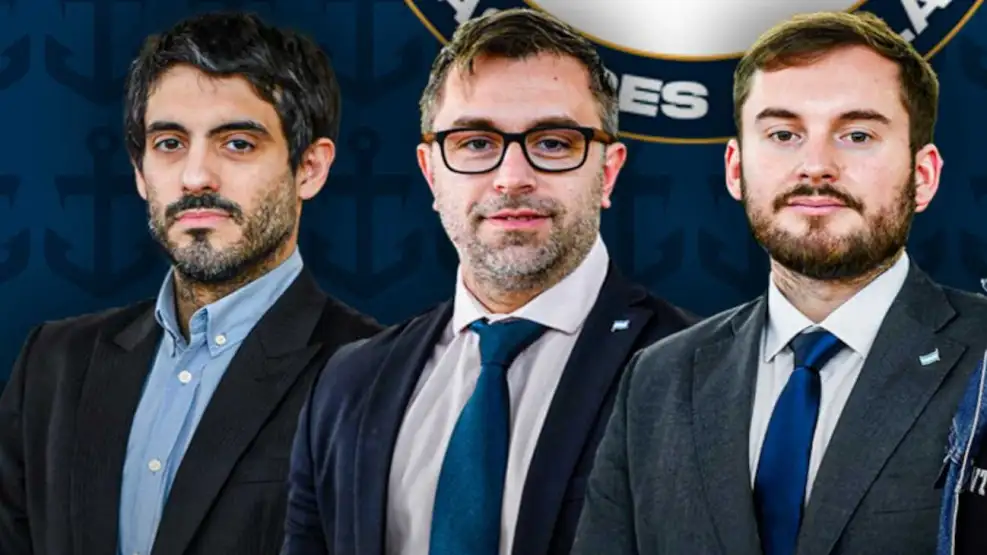
No se trata de sostener que haber trabajado en una consultora invalida una tasación. El punto es otro: el gobierno corrió al organismo estatal especializado y desplazó el centro de gravedad de las valuaciones hacia un banco directamente atravesado por los hombres del equipo financiero de Caputo.
Chaher completa la otra mitad del mapa. Tampoco llegó al Estado desde La Libertad Avanza. El funcionario que conduce la Agencia de Transformación de Empresas Públicas trabajó durante años en empresas vinculadas al Grupo América, de Daniel Vila y José Luis Manzano. Ese antecedente adquiere otra dimensión porque la Agencia que conduce es la encargada de coordinar algunos de los principales procesos de privatización.
Uno de ellos es el de AySA. Economía ordenó a la Agencia de Chaher contratar a una entidad bancaria del sector público para tasar el paquete accionario y el trabajo terminó en manos del BICE. El Estado puso en venta el 90% de la compañía y el proceso ya dejó apenas dos consorcios en carrera.
En uno de ellos aparece Mauricio Filiberti. Su empresa Transclor integra el consorcio encabezado por la brasileña Arcos Saneamento junto con Rowing y PHX Aqua. Filiberti conoce AySA desde adentro del negocio: Transclor es proveedora de productos utilizados para la potabilización desde 2009. Pero además es socio de Vila y Manzano en Edenor.
La sombra de Manzano vuelve así a sobrevolar el proceso. Chaher, que conduce la privatización, trabajó durante años en el grupo de Vila y Manzano. Filiberti, socio de ambos en Edenor, integra uno de los dos consorcios que siguen en carrera por AySA.
El mapa continúa en la energía. Como se dijo, Vila, Manzano y Filiberti controlan Edenor. El mismo grupo avanzó además sobre Metrogas, donde YPF aceptó una oferta de 780 millones de dólares por su participación del 70%. Manzano ya tenía otro 9,23% a través de Integra.
Ahí la discusión sobre valuaciones abandona definitivamente el pizarrón. AySA y Metrogas son empresas reguladas. Una tarifa, las condiciones de una concesión o su extensión modifican los ingresos futuros. Si el precio se calcula descontando esos flujos, las decisiones del regulador también terminan participando de la construcción del valor.
Una central que desaparece
La diferencia entre tasar los fierros y descontar la caja futura parece una discusión para especialistas hasta que se le ponen números.
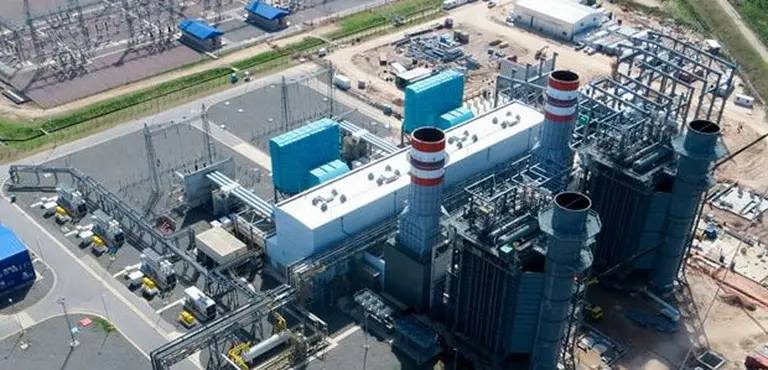
Ensenada de Barragán es un antecedente extraordinario. La central había sido tasada por el Tribunal de Tasaciones en 2018. El trabajo técnico calculó un valor de reposición de 856,6 millones de dólares y un valor actual de 688,3 millones. Sobre ese último monto se descontó una deuda informada por IEASA con la ANSES de 382,4 millones y se llegó a un valor patrimonial de 305,9 millones. El ejercicio de flujo de fondos elaborado por ENARSA arrojaba, en cambio, 270,86 millones de dólares, aplicando una tasa de descuento en dólares del 12,57%.
La planilla hacía una magia adicional. Al terminar los 25 años proyectados, la central tenía valor residual cero. Como si después del último casillero de Excel se evaporaran las turbinas, el terreno y el hormigón.
No ocurría, naturalmente, nada semejante. El estudio del TTN calcula que en 2042 la obra electromecánica todavía tendría un valor estimado de 320,1 millones de dólares; la obra civil, de 82,2 millones; y junto con el terreno, la planta conservaría un valor residual de 408,1 millones.
Ensenada de Barragán terminó vendiéndose en junio de 2019 por 229,4 millones de dólares. La Auditoría General de la Nación revisó después el proceso. Advirtió que la deuda con el FGS (Fondo de Garantía de Sustentabilidad de la Anses) había sido cancelada con el producido de la venta y sostuvo que esa reducción del pasivo debería haber aumentado el valor patrimonial. Su conclusión fue que las debilidades del proceso impidieron una gestión efectiva, económica y eficiente.
El documento técnico del TTN hace una cuenta más brutal: contra los 688,3 millones establecidos por el Tribunal, la diferencia con el precio de venta fue de 458,9 millones de dólares.
Barragán tampoco cayó del cielo. Forma parte de la larga historia del FONINVEMEM, el mecanismo creado para financiar nueva generación con acreencias de los propios generadores del Mercado Eléctrico Mayorista y participación estatal. De allí surgieron centrales como Manuel Belgrano y José de San Martín y sus respectivos fideicomisos, ahora sujetos a privatización.
Es una secuencia conocida: recursos públicos, acreencias del sistema y años de inversión levantan el activo. Cuando llega la hora de venderlo, la historia de cómo fue construido se convierte en un dato secundario.
Transener
Con Transener ya no hace falta hablar en potencial.
El Estado poseía, a través de ENARSA, acciones de Citelec, controlante de la transportista que opera más de 12.600 kilómetros de líneas de 500 kV. En mayo, Genneia y Edison Transmisión se quedaron con la participación estatal por 356 millones de dólares. Central Puerto había ofertado 301 millones y Edenor, 230 millones. El precio base fue de 206 millones de dólares.
La discusión es cómo se llegó hasta ahí. El propio expediente oficial deja asentado que el Tribunal de Tasaciones se declaró imposibilitado de realizar la valuación porque entendió que Citelec no debía ser valuada por los activos físicos, sino por “los ingresos que los derechos sobre estos pueden generar”. Economía tomó esa respuesta y ordenó contratar una entidad bancaria pública. La valuación terminó en manos del BICE.
Que finalmente un comprador haya ofrecido 356 millones no demuestra por sí solo que el precio base estuviera mal. Sí deja una distancia de 150 millones de dólares, 73% por encima de ese piso. Y deja otra pregunta: ¿qué hubiera pasado si sólo aparecía una oferta cercana al precio base?
La bicameral debía mirar precisamente esas operaciones. Pero cuando consiguió sentar a Chaher para pedir explicaciones, Transener ya tenía nuevo dueño.
En la reunión del bloque de Unión por la Patria, el ex subsecretario de Energía Eléctrica Federico Basualdo llevó la discusión sobre ENARSA y sumó la perspectiva política. Habló directamente de vaciamiento. Planteó que la empresa creada en 2004 está siendo desarmada por partes y privada de las herramientas que justificaron su creación.
ENARSA acumuló participaciones en generación, transporte eléctrico, gasoductos y proyectos de infraestructura y tuvo capacidad para intervenir en mercados donde el sector privado no invertía o donde el Estado consideraba necesario conservar una herramienta propia.
Para Basualdo la discusión no se agota en cuánto vale cada participación que se vende. El vaciamiento ocurre también cuando se separan las unidades de negocio, se transfieren activos y se reduce la empresa a una cáscara cada vez más pequeña. Lo que se pierde no es solamente patrimonio, es capacidad estatal de intervenir y planificar el sistema energético.
El átomo
Con Nucleoeléctrica Argentina, la empresa que opera Atucha I, Atucha II y Embalse, el problema adquiere otra escala.
La diputada nacional Florencia Carignano planteó en la reunión que una valuación financiera puede dejar fuera inversiones realizadas durante décadas por el Estado. En una central nuclear, además, los años de parada por mantenimiento o extensión de vida pueden deteriorar transitoriamente el flujo de caja sin hacer desaparecer un tornillo de la planta. La planilla puede ver menos ingresos justo cuando el Estado está invirtiendo para que el activo viva más.
Atucha II permite ponerle números. La central se tasó mediante costo de reposición depreciado y se verificó con el método de unidades por el Tribunal de Tasación de la Nación. El estudio reconstruyó obra civil, instalaciones electromecánicas, ingeniería, dirección de obra, combustible y agua pesada.
Según el trabajo del Tribunal de Tasaciones, la inversión informada entre 2006 y 2014 fue de 3.376 millones de dólares. Sumando las obras anteriores y actualizadas, el valor de construcción alcanzó 5.741 millones. El valor actual de Atucha II a 2017 quedó establecido en 4.858,6 millones de dólares: 3.991 millones de obra electromecánica, 433,8 millones de obra civil y 433 millones correspondientes al agua pesada.
Pero el documento contiene algo más importante que la cifra. Dedica un capítulo entero a explicar por qué no utilizó flujo de fondos. Una central nuclear no contiene solamente una corriente futura de ingresos. Contiene dominio tecnológico, capacidad de construcción y operación, recursos humanos especializados y una inversión original realizada por el Estado. Además, el Estado seguirá soportando los costos de desmantelamiento y disposición de residuos, que pueden extenderse durante décadas.
La tarifa agrega otra bomba. Una variación relativamente pequeña puede modificar el resultado del flujo. Y la tarifa es regulada por el mismo Estado que pretende vender una participación de la empresa.
Los trabajadores presentes agregaron otras capas: Pilcaniyeu, la Planta Industrial de Agua Pesada de Arroyito, y el conocimiento acumulado en el sector nuclear son factores relevantes.
Carbón
Tampoco Río Turbio es solamente una usina. La diputada santacruceña Ana María Ianni y trabajadores del yacimiento llevaron a la reunión otro problema: en la documentación remitida al Congreso aparecen dos propuestas privadas bajo evaluación, pero, según denunciaron, no fueron acompañadas por el contenido completo de las ofertas.
Los trabajadores dijeron conocer una propuesta de una empresa brasileña por 116 millones de dólares y otra por 21 millones, y reclamaron saber formalmente si siguen en carrera. También cuestionaron el inventario utilizado para valuar la central y sostuvieron que equipos existentes físicamente no coincidirían con las cantidades asentadas. Son denuncias que todavía necesitan contrastarse con los expedientes completos.
Ese es precisamente el problema.
La discusión pública suele comenzar demasiado tarde. Cuando aparece el nombre del comprador, buena parte de la privatización ya ocurrió. Antes alguien definió el perímetro de la empresa. Decidió qué activos entraban. Proyectó tarifas. Estimó ingresos. Eligió una tasa de descuento. Calculó cuánto tiempo vivirían las máquinas. Le asignó —o no— valor al conocimiento acumulado. Y finalmente escribió un número.
Después aparece la licitación.
Pero hay una cuestión más elemental: antes de discutir quién se queda con las empresas públicas, alguien está decidiendo cuánto valen.
Y esa cuenta, por ahora, es la parte que menos se deja mirar.
--------------------------------
Para suscribirte con $ 8.000/mes al Cohete hace click aquí
Para suscribirte con $ 10.000/mes al Cohete hace click aquí
Para suscribirte con $ 15.000/mes al Cohete hace click aquí