Luis Caputo presentó su programa financiero con una tranquilidad que los números no parecen compartir. Según el ministro, la Argentina tiene garantizados los recursos necesarios para afrontar los vencimientos de deuda hasta el final del mandato. El problema es que una parte considerable de esos dólares todavía no existe. Otra depende de decisiones que se toman en Washington o Beijing. Y una tercera descansa en la posibilidad de vender patrimonio público. La solvencia quedó depositada en un futuro que se anuncia generoso, mientras el presente se vuelve cada vez más raquítico.
La presentación tuvo mucho de prestidigitación financiera. Para lo que restaba de 2026 calculó necesidades por 19.200 millones de dólares y fuentes por 22.900 millones. Un excedente de 3.700 millones. Para 2027, las necesidades y los recursos previstos coinciden exactamente en 24.900 millones. Ni un dólar de margen. Una arquitectura equilibrada sobre el papel, pero sujeta a que se cumplan todos los supuestos. Y algunos de ellos ya empezaron a fallar.
Marina Dal Poggetto, una de esas figuras que aparece recurrentemente en las quinielas para ocupar el Ministerio de Economía, rehízo las cuentas para una presentación en el IAE Business School. Encontró un faltante de 23.300 millones de dólares. Para llegar a esa cifra eliminó los 3.700 millones que Economía esperaba trasladar a 2027, incorporó las dificultades para colocar bonos en dólares en el mercado local y actualizó las proyecciones de financiamiento de organismos internacionales y acreedores bilaterales. El cálculo supone que el préstamo REPO se renueva y deja afuera los vencimientos de enero de 2028. No es el peor escenario imaginable. Es una estimación que ya concede algunas condiciones favorables al gobierno.
La cuenta de Dal Poggetto tampoco incorpora todos los compromisos del sector público. Su objeto es el programa financiero del Tesoro. Quedan por examinar las obligaciones del Banco Central, importante fuente de demanda de divisas. La deuda del Tesoro y los pasivos del BCRA no son compartimentos estancos, aunque aparezcan en balances diferentes. Cuando una obligación de la autoridad monetaria requiere dólares, compite por los mismos recursos externos que necesita el gobierno para pagar sus bonos.
Hay por lo menos dos obligaciones que permiten ponerle números al problema. La primera es el REPO concertado con bancos internacionales. En julio, Santiago Bausili refinanció 6.000 millones de dólares y trasladó su vencimiento a septiembre de 2028. La segunda corresponde al swap con China. El acuerdo total comprende 130.000 millones de yuanes, equivalentes a unos 19.000 millones de dólares, de los cuales permanece activado un tramo de aproximadamente 5.000 millones. Son 11.000 millones de dólares de obligaciones identificadas que no deben confundirse con vencimientos inmediatos. Además, quedan por examinar los vencimientos residuales de los BOPREAL y otras obligaciones de la autoridad monetaria.
Si se colocan esos 11.000 millones junto a los 23.300 millones del faltante estimado por Dal Poggetto, la exposición combinada alcanza 34.300 millones de dólares. Pero esa suma no representa un agujero de caja homogéneo. Los primeros son pasivos del Banco Central con plazos propios; los segundos, necesidades de financiamiento del Tesoro bajo un escenario determinado. Sumarlos como si vencieran mañana exageraría el problema. Ignorarlos ofrecería una fotografía incompleta.
El otro problema está en los pesos. Durante años, el endeudamiento en moneda local fue presentado como una alternativa virtuosa a la dependencia de los mercados internacionales. Permitía financiar al Tesoro sin asumir directamente nuevos compromisos en dólares. Pero esa distinción se vuelve menos tranquilizadora cuando los títulos pueden convertirse rápidamente en demanda de divisas. El acreedor cobra en pesos, pero calcula su rentabilidad en dólares.
Entre diciembre y septiembre, el stock de deuda en pesos con acreedores privados, medido en dólares, pasó de 69.000 a 97.000 millones. Son 28.000 millones adicionales, un crecimiento cercano al 40%. El gobierno atribuye buena parte del incremento a la apreciación cambiaria: mientras los precios subieron 23%, el dólar avanzó apenas 5%. Es una explicación atendible para la valuación del stock, pero no elimina las obligaciones contraídas. Tampoco resuelve la presión cambiaria potencial que representan esos activos. El 72% de esa deuda está indexado a la inflación o al tipo de cambio.
La consultora Quantum, que dirige Daniel Marx, calculó vencimientos de capital por unos 176 billones de pesos entre el último trimestre de 2026 y fines de 2027. De ese total, 84 billones corresponden a tenencias del propio sector público. Quedan alrededor de 92 billones en otras manos. Los compromisos se concentran en 80,2 billones durante los últimos tres meses de este año y 96,7 billones a lo largo del próximo. Son magnitudes que obligan a mantener funcionando una rueda de refinanciamiento de enormes proporciones.
Hasta ahora, el Tesoro consiguió renovar más de lo que vencía. La tasa promedio de refinanciamiento llegó al 113% durante 2026, frente al 84% del año anterior. Sin embargo, los plazos se acortaron de manera abrupta. El promedio de las nuevas colocaciones pasó de 340 días en julio a 128 en agosto y apenas 106 en septiembre. Los acreedores todavía aceptan quedarse, pero cada vez por menos tiempo. La confianza se volvió un contrato de alquiler temporario.
El ex presidente del Banco Central Alejandro Vanoli agregó otra dimensión al problema. Calculó que el M3 privado, que incluye el dinero circulante y los depósitos en pesos, equivale a unos 75.000 millones de dólares. A eso sumó aproximadamente 60.500 millones en títulos públicos en pesos en manos privadas. El universo de activos potencialmente dolarizables alcanza así 135.500 millones de dólares.
No significa que todo ese dinero pueda correr simultáneamente hacia el mercado cambiario. Los depósitos, los títulos y la base monetaria son magnitudes distintas. Pero permite dimensionar la masa de riqueza financiera que el gobierno necesita mantener dentro del circuito de pesos.
La tasa de interés aparece entonces como una pieza central de esa alquimia. Si es demasiado baja, aumenta el incentivo para abandonar las posiciones en pesos. Si es demasiado alta, encarece la renovación de deuda y alimenta los vencimientos siguientes.
El Tesoro necesita ofrecer rendimientos suficientes para retener a los acreedores sin generar una carga financiera que vuelva imposible seguir pagándoles. Un equilibrio delicado para una economía donde la inversión productiva y el consumo muestran señales persistentes de fatiga.
El martes 6 de octubre Caputo sumó otra maniobra a su repertorio de contabilidad creativa. El Tesoro recurrió a la entrega de bonos para cancelar deudas que el Estado mantenía con empresas del sector privado por un monto equivalente a 221.000 millones de pesos. En lugar de pagarles con dinero, les encajó títulos públicos. Una forma de patear las obligaciones hacia adelante y aliviar las necesidades inmediatas de caja. La deuda no desaparece. Cambia de forma y de vencimiento. Y permite enlazar la creciente dificultad para sostener el superávit fiscal con la necesidad de encontrar nuevos mecanismos para financiar al Estado.
En ese escenario adquieren una importancia especial las fuentes que Caputo denominó “opcionales” durante la presentación de su programa financiero. La palabra merece atención. Una opción es algo de lo que se puede prescindir. Pero cuando las fuentes ordinarias se agotan y los vencimientos siguen llegando, lo opcional puede convertirse en indispensable.
La primera de esas alternativas está en Washington. Scott Bessent representa la posibilidad de un nuevo respaldo del Tesoro estadounidense. La segunda está en Beijing, donde el Banco Popular de China conserva una capacidad de asistencia que depende de decisiones políticas. La tercera está dentro del país: las privatizaciones.
Las tres alternativas que le quedan a Caputo dicen bastante sobre el fondo de la olla. Ninguna descansa en la capacidad del país para generar dólares con sus exportaciones, su desarrollo industrial o su potencial tecnológico. Tampoco en la confianza que inspira la solvencia de la economía argentina. Son recursos que dependen de decisiones ajenas, acuerdos políticos y auxilios financieros. Después de tanto discurso sobre las bondades del mercado, el programa económico terminó dependiendo de la voluntad de terceros.
El precio del agua
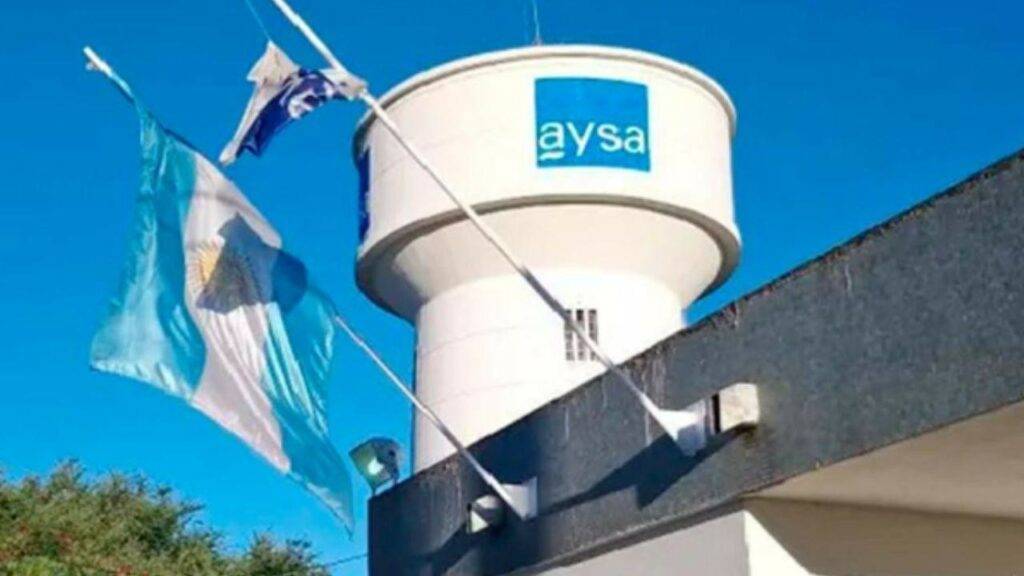
La privatización de AySA ofrece una aproximación concreta. En julio, Diego Chaher, responsable de la Agencia de Transformación de Empresas Públicas, calculaba que el Tesoro recibiría como mínimo 500 millones de dólares. Tres meses después, la oferta más alta fue de 340,2 millones. La presentó Rowing, junto con Arcos, Transclor y PHX. La otra propuesta, del consorcio Roggio Roas, alcanzó 285 millones. La mejor oferta quedó casi 160 millones por debajo de la estimación oficial. Un descuento del 32% antes de que se haya adjudicado la empresa.
La operación comprende el 90% de las acciones de AySA. El 10% restante continuará en manos de los trabajadores mediante el Programa de Propiedad Participada. El futuro operador tendrá a su cargo una concesión de treinta años sobre el principal sistema de agua potable y saneamiento de la Argentina. No se trata solamente de vender una empresa. Se transfiere la administración de un servicio esencial, con sus ingresos tarifarios, sus obligaciones de inversión y su capacidad para determinar las condiciones de acceso al agua.
La distancia entre el precio anunciado y las ofertas recibidas podría explicarse por distintos factores. Pero el proceso presenta una dificultad adicional: no existe un precio base público que permita conocer cuánto considera el Estado que vale AySA. Sin ese parámetro, el gobierno puede celebrar la propuesta más alta sin demostrar que resulta suficiente. La competencia entre dos oferentes no reemplaza la necesidad de justificar el valor del patrimonio que se transfiere.
La cuestión adquiere otra dimensión por la denuncia presentada ante la Procuraduría de Investigaciones Administrativas contra Chaher. El cuestionamiento alcanza los procedimientos de valuación, la confidencialidad de las tasaciones y las condiciones en que se desarrollan las privatizaciones.
Para la tasación de los activos, el gobierno decidió modificar las valuaciones tradicionales y correr al Tribunal de Tasaciones de la Nación. El método que incorporó es el de mecanismos basados en flujos de fondos descontados. Es decir, estimaciones del valor presente de los ingresos futuros de las compañías. Su resultado depende de supuestos sobre tarifas, costos, inversiones, rentabilidad y tasas de descuento. Una modificación pequeña en cualquiera de esas variables puede alterar considerablemente el precio. Por eso importa tanto conocer los criterios utilizados. Si el valor permanece reservado, el control parlamentario y público sobre la operación queda limitado a examinar una cifra sin poder reconstruir cómo se obtuvo.
AySA suma otro frente de controversia. La Auditoría General de la Nación le reclama alrededor de 30 millones de dólares. La existencia de ese reclamo introduce una discusión sobre obligaciones patrimoniales que debe resolverse o contemplarse en el proceso de privatización. No es un detalle menor cuando el gobierno pretende transferir el control de una empresa y necesita establecer con precisión qué activos y pasivos recibe el comprador.
Pero las dudas no terminan en el precio. También alcanzan a los compradores.
El consorcio que presentó la oferta más elevada reúne a empresarios conocidos y una estructura financiera internacional cuya propiedad final todavía no está suficientemente esclarecida. Rowing está vinculada a Walter Román. Transclor pertenece al universo empresario de Mauricio Filiberti, conocido como el Rey del Cloro, proveedor de AySA desde 2009. Arcos aporta antecedentes técnicos brasileños. El respaldo financiero se atribuye a PHX Aqua AR B.V., sociedad neerlandesa que tendría una participación mayoritaria, estimada en el 55% del consorcio.
El problema es identificar quién está detrás de esa sociedad. En el Reino Unido aparece PHX Aqua Limited, constituida el 18 de agosto de 2026, menos de un mes antes de la apertura de ofertas. Fue creada con apenas una libra esterlina de capital y Phoenix Global Investment Fund como accionista fundador. La coincidencia de nombres constituye una pista relevante, pero no demuestra por sí sola que la sociedad británica controle a la neerlandesa presentada en la licitación argentina. Para establecerlo hace falta el correspondiente extracto societario protegido en una guarida fiscal.
La estructura histórica de Phoenix tampoco facilita las averiguaciones. Su prospecto de 2017 mostraba domicilio y administración en Curaçao, administrador de inversiones en Barbados y cuentas bancarias en Mauricio.
El propio fondo presenta cifras diferentes sobre los recursos que administra. En una sección de su página informa 584 millones de dólares. En otra menciona más de 2.000 millones bajo una categoría que combina activos administrados y capital de gestores, sin precisar suficientemente su alcance. La diferencia importa porque el pliego de AySA exige acreditar 1.000 millones de dólares en activos administrados cuando participa un fondo o una estructura plural de inversión.
La trama local tiene otros protagonistas que no aparecen formalmente en los sobres. Fuentes del mercado atribuyen a José Luis Manzano un papel de articulador entre los empresarios. El vínculo societario comprobable es con Filiberti. Ambos participan del grupo que controla Edenor y que expandió sus intereses hacia Metrogas. Manzano no figura entre los oferentes de AySA, pero se encuentra a un eslabón societario del Rey del Cloro.
En el frente sindical aparece José Luis Lingeri, histórico secretario general del gremio de Obras Sanitarias. Su influencia dentro de AySA atraviesa gobiernos y administraciones. Fuentes gremiales le atribuyen participación en el acercamiento de los actores locales. Su gravitación seguirá siendo importante porque el 10% de la compañía continuará en manos de los trabajadores.
Los Román completan el armado. Walter participa mediante Rowing, mientras que su sobrino Leonardo interviene en otra operación estratégica a través de Servimagnus, vinculada a la Hidrovía. El apellido aparece así en dos procesos de enorme importancia para la reorganización de los servicios públicos y la infraestructura argentina.
La combinación recuerda una característica persistente del transformismo argentino. La configuración de una burguesía nacional por saldo, más interesada en la acumulación patrimonial que en la construcción de nuevas capacidades productivas.
La Comisión Evaluadora deberá determinar si la oferta resulta aceptable y si los compradores cumplen las exigencias técnicas, patrimoniales y financieras. También corresponde establecer quién controla efectivamente a PHX Aqua AR B.V. y de dónde provienen los fondos. Son preguntas elementales para entregar durante treinta años el principal sistema de agua y saneamiento del país.
La discusión fue llevada al Congreso por representantes de las empresas sujetas a privatización. En una reunión realizada en la Asociación del Personal Superior de Empresas de Energía, encabezada por su secretario general, Carlos Minucci, participaron trabajadores y delegados de distintas compañías junto con diputados y senadores de Unión por la Patria. El encuentro fue coordinado por el ex subsecretario de Energía Eléctrica, Federico Basualdo. El encuentro permitió reunir denuncias sobre las condiciones de los procesos de venta, los procedimientos administrativos y las dificultades para acceder a la documentación. La articulación entre los trabajadores tuvo una nueva expresión el viernes 9 de octubre. Una veintena de organizaciones sindicales de los sectores energético, nuclear, ferroviario, aeronáutico, vial y de las comunicaciones difundieron un comunicado conjunto contra las privatizaciones. Entre los firmantes aparecen APSEE, La Fraternidad, APA, UPSA, ATE, las dos CTA y organizaciones de trabajadores de la Comisión Nacional de Energía Atómica, Nucleoeléctrica, Dioxitek, YCRT, Yacyretá y Salto Grande. El planteo va más allá de los balances. Advierten que la venta de compañías energéticas, ferroviarias, nucleares y de servicios públicos compromete capacidades de planificación, regulación y desarrollo tecnológico acumuladas durante décadas
El debate abarca a Aysa, Transener, Nucleoeléctrica, ENARSA, YCRT, las centrales térmicas, Enarsa, Correo Argentino y otras empresas estratégicas. En cada caso se discuten activos, contratos, obligaciones e inversiones que exceden ampliamente el precio de las acciones.
Las privatizaciones aparecen en el programa financiero como una fuente de dólares. En la práctica, también constituyen una formidable oportunidad de acumulación patrimonial para grupos privados. El Estado necesita vender y los compradores conocen esa necesidad. No es precisamente la posición más ventajosa para negociar.
Un debate dorado
La Auditoría General de la Nación metió ruido con un informe que identificó pérdidas por 1.023 millones de dólares en las operaciones con derivados sobre el oro del Banco Central. La respuesta de Santiago Bausili fue que, durante 2025, la posición total en oro produjo una ganancia neta de 2.505 millones de dólares. Las dos cosas pueden ser ciertas. Las operaciones de cobertura son una práctica habitual de los bancos centrales y atravesaron distintas gestiones. Como en toda timba financiera, se gana y se pierde. Lo llamativo es que Caputo y Bausili decidieron protegerse contra una caída del precio del oro cuando los bancos centrales del mundo venían comprando el metal para reforzar sus reservas y diversificarse del dólar. El oro subió y los derivados arrojaron pérdidas. Una decisión que permite interrogar la pericia de los autoproclamados Messi de las finanzas, pero que no constituye por sí misma administración fraudulenta.
El problema más delicado está en otro lado. En los lingotes que salieron del país en una operación rodeada de secretismo y cuyo destino preciso sigue sin conocerse públicamente. La pregunta no es solamente dónde están, sino qué hicieron con ellos. Si permanecen depositados bajo custodia, si fueron utilizados como garantía de préstamos o si quedaron comprometidos en alguna otra operación financiera. Para responder hace falta conocer los contratos, las contrapartes, los plazos y las condiciones de disponibilidad del oro. No es una distinción menor. La utilización de reservas como garantía plantea restricciones legales que no se resuelven con un comunicado sobre rentabilidad. Por eso también importa la reforma de la Carta Orgánica del Banco Central, que habilitaría expresamente determinadas operaciones con esos activos cuya documentación permanece fuera del escrutinio público. La auditoría sobre ese aspecto todavía tiene una respuesta pendiente.
Una cosa es perder una apuesta financiera. Otra muy distinta es comprometer el patrimonio público sin rendir cuentas.
¿Casting para el quinto piso?
En medio de estas dificultades, una visita a la Casa Rosada provocó una actividad especulativa considerable. Javier Milei invitó al economista Alberto Ades a participar de la reunión de gabinete del lunes 5 de octubre. Luis Caputo no estuvo presente. Desde el gobierno explicaron que el ministro se encontraba enfermo. Esa misma noche apareció en el streaming Carajo, en La Misa del Gordo Dan, donde defendió el programa económico y reafirmó su respaldo al Presidente. La recuperación fue suficientemente rápida como para alimentar las suspicacias.
Ades no es un visitante cualquiera. Economista formado en Harvard, pertenece al selecto club de argentinos que hicieron carrera en las grandes ligas de las finanzas internacionales. Con pasado en Goldman Sachs, reconocido en los círculos de Wall Street y radicado en Manhattan, conoce de memoria los códigos de la banca de inversión.
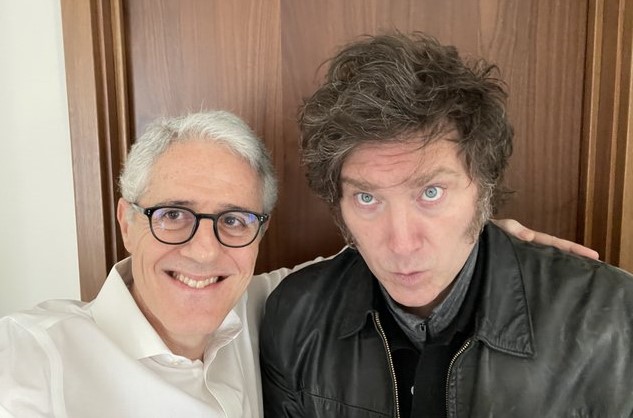
Su presencia en una reunión de gabinete no constituye una prueba de que Milei esté buscando reemplazar a Caputo. Pero tampoco pasó inadvertida. La secuencia alimentó las versiones sobre un eventual candidato para el quinto piso del Palacio de Hacienda.
La cuestión de fondo excede los nombres. En el lenguaje libertario, el gobierno está atravesado por una tensión entre la economía y la política. Karina Milei y los operadores electorales necesitan recuperar iniciativa, actividad y capacidad de negociación.
Pero chocan con el dogmatismo presidencial. Milei permanece aferrado al mástil del superávit fiscal y la lucha contra la inflación, sin admitir concesiones. Caputo tiene que administrar las tensiones de un trilema cada vez más exigente.
La contradicción se vuelve especialmente visible en una economía que pretende combinar tres objetivos difíciles de conciliar: reducir la inflación mediante el ancla cambiaria, recuperar la actividad y acumular reservas para pagar deuda.
La política pide aflojar. La economía responde que no hay margen. Y los números muestran que el margen se achica incluso sin aflojar.
En ese contexto, Ades representa una posibilidad de discusión dentro del propio universo ideológico del gobierno. No se trata de un economista que cuestione la apertura comercial, la integración financiera o la especialización exportadora. Sus diferencias se ubican en el diseño y la administración del programa. Es decir, en la capacidad de conseguir que los objetivos proclamados se traduzcan en resultados sostenibles.
Milei convirtió el equilibrio fiscal en el fundamento de su legitimidad económica. Lo presentó como una condición suficiente para ordenar el resto de las variables. Sin embargo, el superávit no impidió la acumulación de obligaciones financieras, la persistencia de tensiones cambiarias ni el deterioro de sectores productivos. La macroeconomía, invocada como un orden superior, vuelve a mostrar que es un territorio de disputa entre acreedores, empresarios, trabajadores y Estado.
Los acreedores reclaman garantías de pago. Los grupos económicos demandan condiciones de rentabilidad. Los sectores productivos necesitan crédito, demanda y un tipo de cambio que permita competir. Los trabajadores procuran recuperar ingresos. Cada objetivo modifica las condiciones de los demás. No existe una fórmula capaz de satisfacerlos simultáneamente.
La discusión dentro del oficialismo reproduce esa tensión. Karina necesita que la economía contribuya a sostener la coalición electoral. Caputo necesita que la política tolere los costos de su programa. Milei pretende conservar ambas cosas sin modificar el principio que organiza su gobierno.
El problema no consiste en determinar quién ocupará el quinto piso. Consiste en establecer cuánto tiempo puede sostenerse una política económica que necesita cada vez más recursos para demostrar que puede prescindir de ellos.
Caputo sigue aferrado al mástil fiscal. Milei insiste en que allí se encuentra la salvación. Pero la caída de la recaudación, la presión de los acreedores y las necesidades de la política están sometiendo esa estructura a una tensión creciente.
Quizá sea el mástil el que suelte a Milei.
--------------------------------
Para suscribirte con $ 8.000/mes al Cohete hace click aquí
Para suscribirte con $ 10.000/mes al Cohete hace click aquí
Para suscribirte con $ 15.000/mes al Cohete hace click aquí