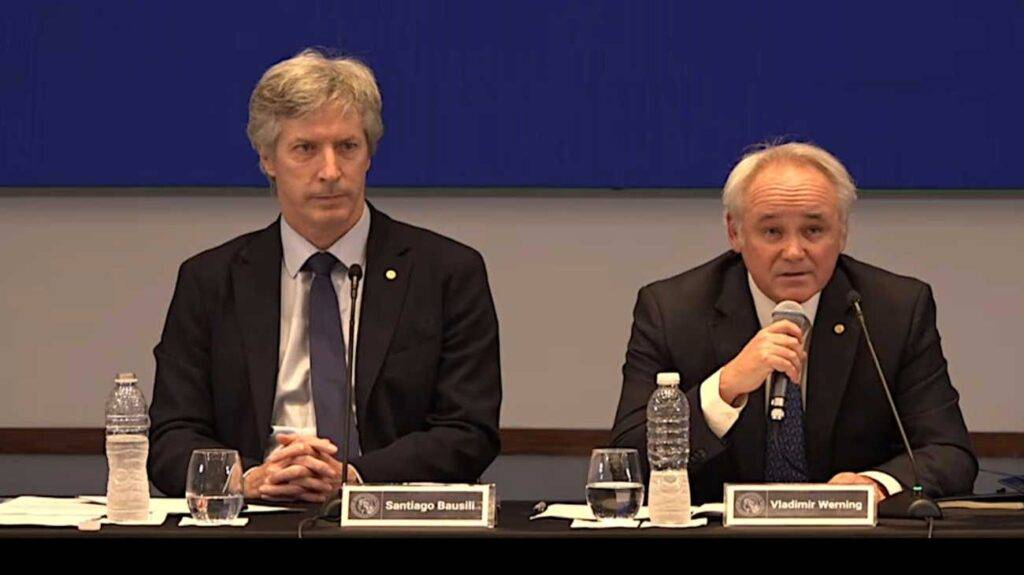
Santiago Bausili convocó a una conferencia de prensa para presentar el Informe de Política Monetaria. La publicación forma parte de los compromisos asumidos con el Fondo Monetario Internacional, que exigió expresamente mayor claridad y transparencia en la comunicación de la política monetaria. El presidente del Banco Central se disponía a explicar el funcionamiento del programa, pero buena parte del encuentro quedó absorbida por el capítulo más opaco de su gestión: el destino del oro argentino.
La primera explicación fue una desmentida. Bausili rechazó las afirmaciones de la senadora Juliana Di Tullio, quien denunció que los lingotes trasladados al exterior estaban en Londres y no en Suiza, como había informado el funcionario durante su exposición ante el Senado.
Al principio, Bausili no dejó margen para las interpretaciones. “El Banco Central no tiene cuenta de oro ni de custodia de oro en el Bank of England”, afirmó. Y fue todavía más terminante: “El Banco Central no tiene nada en Inglaterra”.
Pero la certeza duró unos minutos. Cuando comenzó a describir el recorrido de los lingotes, reconoció que una parte del oro almacenado en las bóvedas argentinas había sido transferida al Banco de Pagos Internacionales, conocido como BIS. Y agregó el dato que parecía confirmar el núcleo de la denuncia de Di Tullio: “El BIS recibió ese depósito en Inglaterra”.
La contradicción exigió una nueva explicación. Bausili sostuvo que el Banco Central no tiene una cuenta en el Banco de Inglaterra porque su contraparte contractual es el BIS, cuya sede se encuentra en Basilea, Suiza. El oro argentino figura como un depósito en esa institución, que administra los activos recibidos. El lugar donde se encuentra físicamente el metal pertenece, según su razonamiento, a una instancia distinta de la relación financiera.
La distinción es técnicamente válida, pero no resuelve el interrogante original. Una cosa es quién reconoce la obligación de devolver el oro y otra dónde se encuentran los lingotes. El BIS puede ser la contraparte del Banco Central sin que eso signifique que las barras estén guardadas en Suiza. De hecho, Bausili reconoció que fueron recibidas en Inglaterra y que Londres es la principal plaza internacional para este tipo de operaciones. “Es lógico que estas cosas ocurran ahí”, concedió.
Bausili recurrió a una comparación doméstica. Dijo que era como depositar dinero en la sucursal Avellaneda del Banco Nación. Quien entrega billetes no pretende recuperar los mismos papeles, con idéntica numeración. El banco puede trasladarlos, utilizarlos o reemplazarlos por otros. Lo importante es que reconozca el depósito y cumpla con su obligación de devolverlo.
La comparación tiene una virtud pedagógica y una limitación política. Los lingotes no son billetes de cien pesos. Tienen peso, pureza, identificación, costos de traslado y condiciones particulares de custodia. Y el Banco Nación de Avellaneda no queda bajo una jurisdicción extranjera ni requiere negociar con otra institución internacional dónde devolverá los activos.
Bausili terminó por reconocer esa diferencia. Contó que si el Banco Central reclama la restitución física del oro, debe acordar con el BIS el lugar de entrega. El presidente del BCRA afirmó que incluso puede ser en Londres, Nueva York, alguna plaza europea o incluso Buenos Aires. Pero no depende exclusivamente de una decisión de la autoridad monetaria argentina.
La discusión deja de ser geográfica. Ya no se trata solamente de saber si el oro está en Londres o en Basilea. Se trata de establecer qué control conserva el Banco Central sobre un activo que pertenece al país y qué condiciones debe aceptar para recuperarlo.
La segunda explicación de Bausili estuvo vinculada con la liquidez. Cuando asumió el gobierno de Milei, las reservas internacionales netas eran profundamente negativas. El Banco Central tenía alrededor de 4.100 millones de dólares en oro, pero la mayor parte permanecía inmovilizada en sus bóvedas. El funcionario sostuvo que trasladar una porción al BIS permitía convertir ese patrimonio en un respaldo financiero utilizable ante una emergencia.
La preocupación, según explicó, era disponer de recursos para afrontar eventuales retiros de depósitos en dólares del sistema bancario. No se trataba de vender el oro inmediatamente, sino de contar con la posibilidad de obtener financiamiento si las circunstancias lo exigían.
Hasta ahí, la decisión puede interpretarse como una medida preventiva. Pero la explicación se vuelve menos convincente cuando se reconstruye lo que ocurrió después.
Bausili reconoció que nunca fue necesario obtener liquidez utilizando los depósitos de oro del BIS. También aseguró que los lingotes no fueron empleados como garantía de ningún financiamiento. Es decir, el activo salió del país para quedar disponible frente a una necesidad que, según el propio funcionario, nunca llegó a materializarse porque el gobierno consiguió otras fuentes de financiamiento.
La aparición de esos recursos introduce una pregunta adicional sobre la necesidad de mantener el oro en el exterior. Si la liquidez que justificó el traslado terminó obteniéndose por otras vías, ¿por qué conservar los lingotes fuera del país? ¿Qué necesidad financiera concreta continúa justificando esa decisión?
Una cosa es adoptar una medida preventiva en medio de una crisis de reservas. Otra es convertir esa precaución en una situación permanente sin explicar qué condiciones permitirían revertirla.
La tercera explicación estuvo relacionada con la calidad del oro. Bausili sostuvo que parte de los lingotes argentinos no reunían las condiciones más convenientes para operar en el mercado internacional. En determinado momento apareció la oportunidad de transferirlos al BIS con costos de aceptación más bajos y eventualmente adecuarlos a estándares de mayor circulación.
El argumento introduce una finalidad diferente. Primero, el oro se traslada para obtener liquidez ante una emergencia. Después, la operación aparece asociada con una oportunidad para mejorar la calidad financiera de los lingotes. Las dos razones pueden ser compatibles. Lo que falta es conocer qué transformación se realiza efectivamente, cuánto cuesta y qué beneficio obtiene el Banco Central.
Bausili mencionó la posibilidad de fundir y reconstituir las barras, pero no confirmó que ese procedimiento se haya aplicado al oro argentino. Si los lingotes originales pueden transformarse o sustituirse, la trazabilidad física adquiere todavía mayor importancia. El certificado electrónico acredita una obligación del BIS. No permite, por sí solo, reconstruir el destino material de cada barra.
A esa incertidumbre se suma la cuestión del rendimiento. Cuando el gobierno anunció el traslado, Luis Caputo defendió la decisión con el argumento de que el oro guardado en las bóvedas era un activo inmovilizado al que convenía sacarle provecho. Pero la conferencia de Bausili no terminó de esclarecer qué rendimiento específico produjo el depósito, separado de la valorización internacional del metal y de las operaciones de cobertura.
El precio del oro sube por razones que no dependen de la administración argentina. Otra cosa es la ganancia o el costo que surge de las decisiones financieras adoptadas sobre ese patrimonio.
En ese capítulo aparece el Deutsche Bank, la entidad donde Bausili trabajó hasta enero de 2016. El presidente del Banco Central reconoció que el banco alemán participó en el 10% de las operaciones de cobertura del oro realizadas durante 2025. Defendió su contratación con el argumento de que ofreció condiciones más convenientes que otras entidades. Según afirmó, excluirlo habría significado pagar un millón de dólares adicionales. También aseguró que no participó personalmente en la ejecución de esas operaciones.
Para descartar un posible conflicto de intereses, Bausili recordó que la Ley de Ética Pública establece un plazo de tres años para determinadas incompatibilidades vinculadas con antiguos empleadores. Como dejó el Deutsche Bank hace más de una década, sostuvo que ese período había vencido siete años atrás. Pero su explicación se concentró en el vínculo laboral y omitió otro antecedente: al desvincularse de la entidad, recibió un paquete de 13.025 acciones como parte de un esquema de compensaciones diferidas.
La diferencia es importante: el vencimiento del plazo de incompatibilidad por una relación laboral anterior no despeja por sí solo un eventual interés económico vigente. No hay elementos para afirmar que hoy conserva esas acciones, pero tampoco para verificar la ausencia de vínculos patrimoniales.
La defensa del funcionario se apoyó en el tiempo transcurrido desde su salida del banco y en el supuesto ahorro obtenido por el Central. Ninguno de esos argumentos reemplaza la necesidad de conocer las condiciones de contratación y las declaraciones patrimoniales correspondientes al período de las operaciones. La cuestión no es solamente cuánto tiempo hace que Bausili dejó de trabajar para el Deutsche Bank, sino si mantiene algún interés económico en una entidad que participa de la administración financiera de las reservas argentinas.
El problema central, sin embargo, sigue siendo el mismo que abrió la conferencia. El Banco Central tiene oro, pero no informa con precisión dónde se encuentra físicamente la porción trasladada. Tiene un depósito en el BIS, pero la recuperación de los lingotes exige acordar las condiciones de entrega. Traslada el activo para obtener liquidez, pero asegura que nunca necesitó utilizarlo como garantía. Invoca una mejora en la calidad de las barras, pero no confirma qué transformación se realizó.
Bausili insiste en que el oro sigue formando parte de las reservas argentinas. Eso no está en discusión. Lo que permanece sin esclarecer es el recorrido de los lingotes, las condiciones de su administración y los beneficios concretos que obtiene el país a cambio de haberlos trasladado.
Perfectible
El oro ocupó buena parte de una conferencia que debía explicar la política monetaria. No deja de ser significativo.
El Fondo Monetario Internacional exige mayor claridad en su comunicación y el Banco Central responde con un informe que contiene una admisión reveladora: necesita seguir perfeccionando su régimen monetario.
La palabra elegida es perfeccionar. El Informe de Política Monetaria (IPOM) reconoce que todavía debe mejorar el funcionamiento de los mercados financieros y los mecanismos a través de los cuales sus decisiones se trasladan a las tasas de interés, el crédito y la actividad económica. No se trata de una cuestión menor. Después de casi tres años de gobierno, la autoridad monetaria admite que los instrumentos encargados de transmitir su política a la economía real todavía necesitan ajustes.
En ese escenario, el Banco Central deposita buena parte de sus expectativas en el crédito. La secuencia parece sencilla. La inflación disminuye, las tasas se acomodan, los bancos prestan y las familias vuelven a consumir. Las empresas, alentadas por una demanda más dinámica, producen e invierten. La recuperación aparece así como el resultado de un mecanismo financiero que, una vez perfeccionado, debería transmitir sus beneficios al resto de la economía.
Werning destacó una mejora reciente en los indicadores de mora y señaló que las refinanciaciones contribuyen a normalizar las carteras bancarias. Pero una deuda refinanciada no equivale necesariamente a una familia que recupera su capacidad de pago. Puede representar una mejora efectiva o apenas una nueva oportunidad para postergar el incumplimiento. El indicador bancario registra la regularización de una obligación. No revela cuánto esfuerzo exige cumplirla.
La realidad de los hogares no se resuelve calibrando los instrumentos monetarios. Endeudarse ya no significa anticipar la compra de un automóvil, renovar los muebles o financiar unas vacaciones. Significa llegar a fin de mes. La tarjeta de crédito paga el supermercado. Los préstamos personales permiten afrontar gastos corrientes. Las cuotas se acumulan sobre ingresos que no alcanzan para cubrir necesidades básicas.
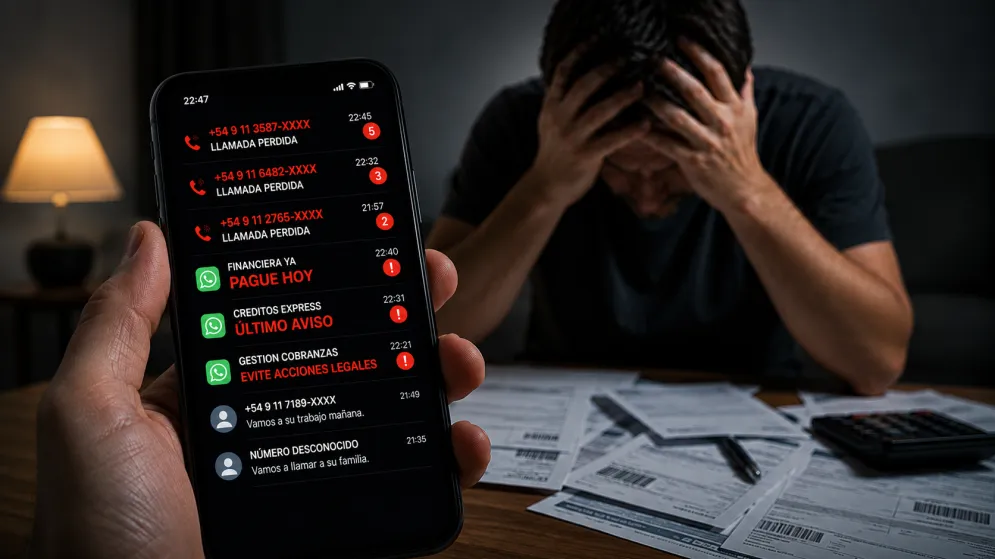
El crédito deja de ampliar la capacidad de consumo y sustituye al salario. No financia necesariamente una demanda adicional, sino que permite sostener una parte de la demanda que los ingresos ya no alcanzan a cubrir. La diferencia es fundamental. Una economía puede crecer cuando el financiamiento acompaña una expansión de la producción y del poder adquisitivo.
La distinción también permite comprender los límites de la recuperación anunciada. Si el crédito acompaña una expansión de los salarios, puede fortalecer el consumo y estimular la producción. Si reemplaza ingresos insuficientes, el consumo presente queda comprometido con una porción del salario futuro.
La estabilización puede perfeccionarse en los informes. Para que se traduzca en crecimiento, necesita algo que ninguna refinanciación consigue fabricar: ingresos suficientes para vivir sin hipotecar el mes siguiente.
Los dólares que no derraman
La otra admisión del Banco Central permite comprender cómo se sostiene el precio del dólar. Vladimir Werning reconoció que el financiamiento externo de las empresas es una pieza central del esquema cambiario. Los dólares que ingresan no provienen solamente de las exportaciones de soja, petróleo y minerales. Una parte creciente llega mediante préstamos y obligaciones negociables que las grandes compañías colocan en los mercados internacionales. El tipo de cambio se sostiene, en parte, con dólares que todavía no se ganaron: se pidieron prestados.
El fenómeno adquiere una dimensión inédita por su magnitud y por el protagonismo de las grandes empresas exportadoras. Según el último informe de deuda externa privada que el Banco Central presentó esta semana, las obligaciones del sector alcanzaron los 113.516 millones de dólares al cierre de junio. El total prácticamente no varió durante el segundo trimestre, pero esa aparente estabilidad esconde un cambio decisivo. Mientras las empresas redujeron su deuda comercial en 2.302 millones de dólares, aumentaron la financiera en 2.019 millones. Es decir, cancelaron obligaciones vinculadas con el comercio exterior mientras profundizaron su dependencia del financiamiento.
La deuda financiera privada ya alcanza los 57.906 millones de dólares. Dentro de ese universo, los títulos colocados entre acreedores extranjeros suman 22.303 millones y los préstamos financieros otros 31.961 millones. La energía ocupa un lugar destacado. Solo durante el segundo trimestre, las compañías dedicadas a la extracción de petróleo y gas incrementaron sus obligaciones financieras en 1.301 millones de dólares. El dato más revelador aparece en el destino de esos fondos: según el propio Banco Central, alrededor del 80% de ese aumento corresponde a emisiones destinadas a financiar la repatriación de inversión extranjera directa.
La operación merece detenerse. Una compañía consigue dólares en el exterior mediante una colocación de deuda. Esos recursos pueden ingresar al mercado cambiario y aumentar transitoriamente la oferta de divisas. Pero el endeudamiento no necesariamente financia una nueva planta, un oleoducto o un pozo. También puede servir para devolver capital a sus accionistas. El pasivo queda registrado en la empresa argentina y los fondos terminan en manos de sus propietarios. La economía incorpora una obligación futura sin que aumente su capacidad productiva.
El informe cambiario de septiembre muestra las dos caras de ese mecanismo. El sector de oleaginosas y cereales aportó ventas netas por 3.313 millones de dólares. Energía, alimentos y minería también fueron grandes oferentes de divisas. Al mismo tiempo, las operaciones de financiamiento del sector privado no financiero generaron ingresos netos por 1.208 millones de dólares, de los cuales 720 millones correspondieron a energía. Los dólares del petróleo y de la soja conviven con los dólares de la deuda. Para el mercado cambiario, ambos aumentan la oferta presente. Para la economía, representan cosas muy distintas.
La diferencia aparece cuando se observa el destino de las divisas. En septiembre, el balance cambiario registró un ingreso neto de 3.317 millones de dólares por el comercio de bienes. Pero ese excedente se redujo por los pagos de servicios, intereses, utilidades y otras transferencias corrientes. El resultado de la cuenta corriente cambiaria quedó en 1.521 millones. Y la cuenta financiera mostró un déficit de 3.185 millones de dólares. Los dólares entran por una puerta y encuentran varias salidas.
La cuenta de servicios demandó 1.061 millones de dólares netos. Los intereses y otras rentas generaron una salida adicional de 722 millones. Dentro de ese monto, 517 millones correspondieron a intereses. Es la expresión más concreta del costo de sostener una economía crecientemente financiada con obligaciones externas. Los préstamos aportan divisas cuando se desembolsan. Después reclaman intereses y devolución del capital.
El drenaje también aparece en la formación de activos externos. Durante septiembre, las personas humanas compraron 3.410 millones de dólares netos si se consideran billetes, servicios y transferencias sin fines específicos. El Banco Central estima que, dentro de las compras netas de billetes y transferencias sin destino declarado, unos 800 millones se utilizaron para cancelar consumos, otros 800 millones permanecieron depositados en bancos locales y alrededor de 800 millones incrementaron los activos externos. No toda compra de dólares constituye fuga de capitales. Pero el dato confirma la persistencia de una demanda de divisas que el superávit comercial no alcanza a neutralizar.
La Argentina vuelve a encontrarse con su problema histórico. No alcanza con exportar más. Importa quién se apropia de los dólares, qué hace con ellos y cuánto permanece disponible para financiar el desarrollo. El petróleo y la soja generan divisas genuinas, pero su capacidad para sostener el crecimiento depende de cómo se articulan con el resto de la economía. Cuando el excedente se canaliza hacia la valorización financiera, la cancelación de obligaciones externas o la acumulación de activos fuera del circuito productivo, el aumento de las exportaciones no se traduce en una expansión de la inversión, el empleo y los salarios.
El resultado es una economía con superávit comercial y dificultades para acumular reservas. En septiembre, pese al excedente cambiario generado por el comercio de bienes y a las compras de divisas del Banco Central, las reservas internacionales disminuyeron 2.167 millones de dólares. Los pagos a organismos internacionales y otros movimientos financieros absorbieron recursos. La abundancia exportadora convive con la escasez financiera.
Ese es el límite del derrame. El problema no consiste en que la riqueza todavía no haya llegado a los salarios o a la producción industrial. Consiste en que una parte del excedente encuentra mecanismos para convertirse en renta financiera y formación de activos externos antes de recorrer ese camino. El circuito no está organizado para distribuir sus beneficios hacia abajo, sino para reproducir las condiciones de su propia valorización.
La imagen del derrame supone un recipiente que primero se llena y después desborda. El problema argentino es que ese recipiente tiene un desagüe conectado al sistema financiero internacional. No es cuestión de esperar a que rebalse. Mientras el mecanismo siga funcionando de esa manera, no hay derrame posible: el recipiente no tiene fondo.
--------------------------------
Para suscribirte con $ 8.000/mes al Cohete hace click aquí
Para suscribirte con $ 10.000/mes al Cohete hace click aquí
Para suscribirte con $ 15.000/mes al Cohete hace click aquí