La bazuca y el Partenón
Javier Milei y Luis Caputo llevaron la bazuca de paseo por el mundo. El Presidente anunció que dispone de 125.000 millones de dólares y, siguiendo una lógica de cálculo cuya pertenencia a alguna ciencia conocida está por determinarse, ubicó el riesgo país en 100 puntos.
Al ministro de Economía esos números lo ponen contra las cuerdas. En una tarde lluviosa de Bangkok, Caputo se presentó ante un grupo de inversores convocados por JP Morgan en el tercer piso del hotel Four Seasons. La reunión privada se desarrolló en paralelo a la asamblea anual del FMI y el Banco Mundial. Los financistas querían saber de dónde saldrían los dólares para afrontar los vencimientos de deuda.
La pregunta dejaba al descubierto la distancia entre los 125.000 millones que anunciaba Milei y las necesidades concretas del Tesoro.
Caputo respondió con el swap con China. La respuesta del ministro fue tan reveladora como incómoda: después de anunciar una potencia de fuego extraordinaria, el gobierno reconocía que podía necesitar los yuanes de Beijing para pagarles a sus acreedores. La paradoja libertaria terminó de cerrarse en Bangkok. Milei, que había prometido romper relaciones con los comunistas, terminó abrazado a Mao para pagarle a Wall Street.
El número tiene su propia historia. Primero fueron los 3.700 millones de dólares de margen que surgían del programa financiero presentado por Caputo en julio. Después llegaron los 75.000 millones anunciados por Milei, una suma que reunía operaciones de naturaleza muy diferente: compras futuras del Banco Central, el swap con China, una eventual asistencia del Tesoro estadounidense y posiciones en el mercado de futuros. Finalmente, el Presidente elevó la apuesta a 125.000 millones. En pocas semanas, la potencia de fuego anunciada se multiplicó sin que hubiera una expansión equivalente de liquidez real. La contabilidad libertaria descubrió una alquimia formidable: sumar promesas, instrumentos contingentes y activos que no necesariamente pueden utilizarse para cancelar vencimientos como si fueran billetes guardados en la misma caja.
El contraste entre la euforia presidencial y las necesidades financieras del Tesoro es menos divertido. El gobierno tiene que afrontar vencimientos en moneda extranjera, recomponer reservas y conseguir que el sector privado vuelva a financiarse. Además, necesita sostener un tipo de cambio que funciona como ancla de la inflación. Cada dólar cumple varias funciones en los discursos oficiales. El inconveniente aparece cuando llega el momento de utilizarlo. Un mismo dólar no puede servir al mismo tiempo para cancelar deuda, aumentar reservas y defender la cotización cambiaria.
Bangkok fue el escenario elegido para la presentación de la coreografía argentina. La capital tailandesa recibió las reuniones anuales del Fondo Monetario Internacional y el Banco Mundial. Ministros de Economía, banqueros centrales, funcionarios de organismos multilaterales y representantes del sistema financiero se reunieron para discutir una economía mundial atravesada por tensiones comerciales, endeudamiento y tasas de interés altísimas.
Caputo viajó acompañado por el presidente del Banco Central, Santiago Bausili, y el viceministro José Luis Daza, entre otros funcionarios. La delegación llegó mientras seguía pendiente la publicación del informe correspondiente a la tercera revisión del acuerdo argentino con el FMI.
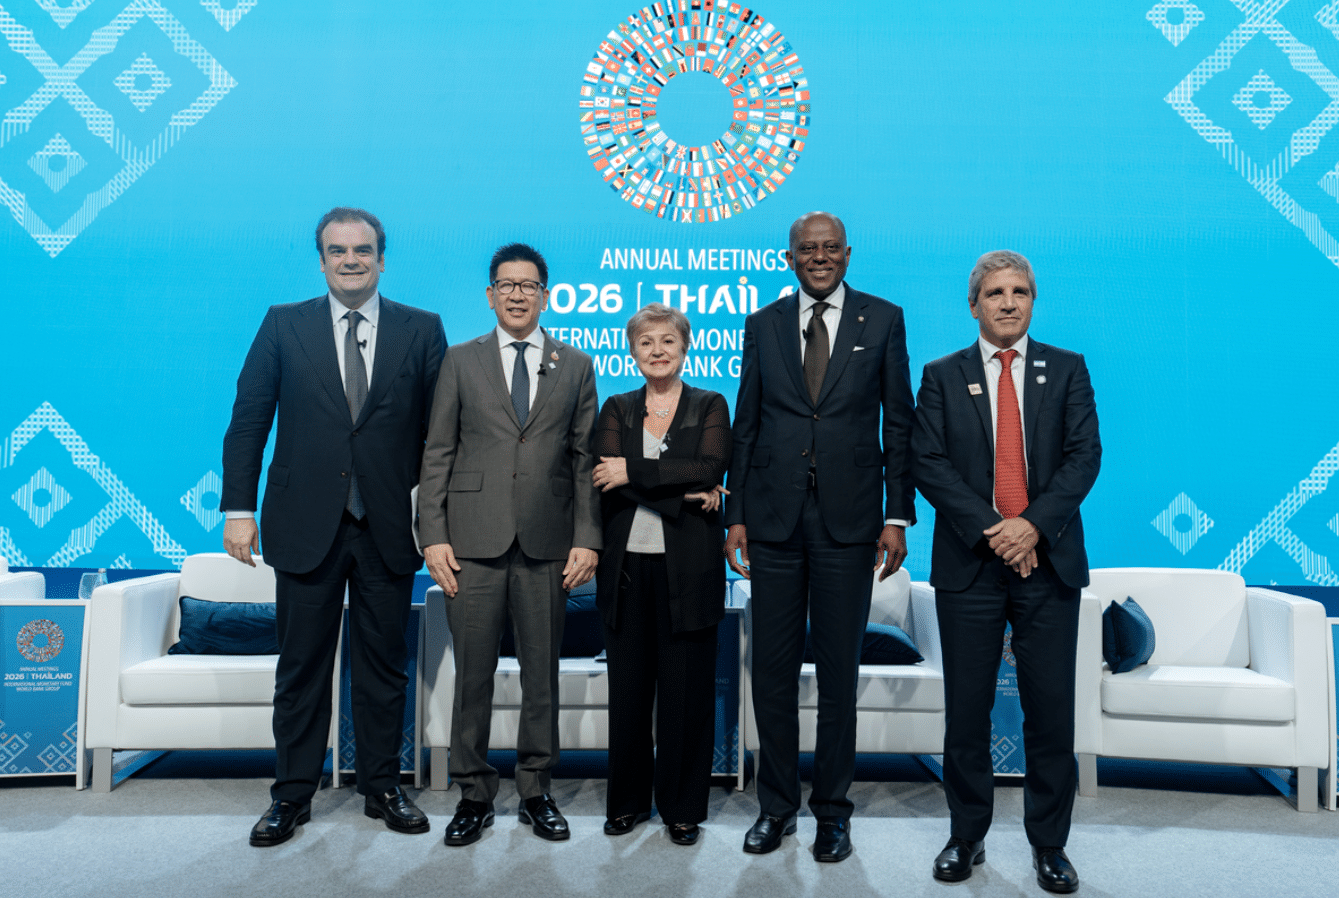
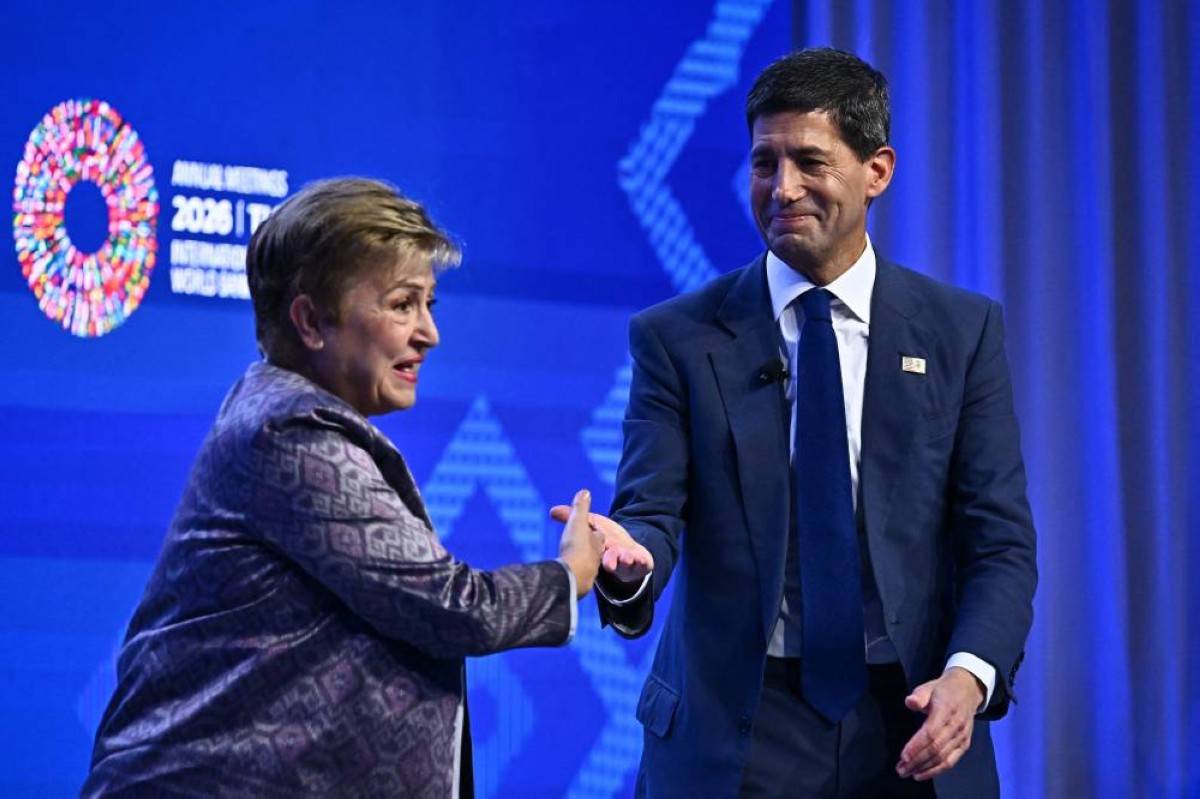
Otra de las escenas reveladoras ocurrió durante un panel compartido por Toto Caputo y Kristalina Georgieva. También participaron el ministro de Finanzas de Tailandia, Ekniti Nitithanprapas; el ministro de Economía griego, Kyriakos Pierrakakis, y el presidente del Banco Central de Nigeria, Olayemi Cardoso. La sala estaba llena. Caputo aseguró que la Argentina estaba reduciendo su dependencia del FMI. Georgieva eligió el antecedente de Grecia para expresar su certeza en que el país afrontará sus compromisos.
La comparación merece una atención. En 2010, el Estado griego había perdido capacidad de financiamiento. Su deuda comprometía a bancos franceses, alemanes y griegos. Los organismos europeos y el FMI organizaron un rescate que fue presentado como una operación para salvar a la economía helena. Yanis Varoufakis, quien cinco años después sería ministro de Finanzas del gobierno de Alexis Tsipras, demostró que el rescate permitió trasladar las pérdidas potenciales de los bancos privados hacia los contribuyentes europeos y la sociedad griega. La deuda no desapareció. Cambió de acreedores y adquirió una dimensión política todavía mayor.
Los números ayudan a comprender el mecanismo. En 2010, los préstamos europeos y del FMI equivalieron al 44% del producto griego. En 2012 se aplicó una quita a los acreedores privados, pero al mismo tiempo se incorporaron nuevos préstamos equivalentes al 63% del producto. Ese año, Grecia tomó otros 41.000 millones de euros para recapitalizar bancos insolventes. El remedio consistió en agregar deuda a una economía cuya capacidad de generar ingresos se estaba desplomando.
A cambio llegaron los programas de austeridad. Recortes de jubilaciones, reducción del empleo público, aumentos de impuestos, privatizaciones y restricciones presupuestarias. La economía perdió alrededor de una cuarta parte de su producto durante la crisis. El desempleo superó el 27% en su peor momento. La deuda debía pagarse con una economía cada vez más pequeña. El ajuste reducía la actividad, la caída de la actividad debilitaba la recaudación y la menor recaudación justificaba nuevos ajustes. Un círculo perfecto para los acreedores. Bastante menos perfecto para los griegos.
Varoufakis planteó que el problema no era simplemente financiero. Era una relación de poder. Cuando un país acumula una deuda que no puede afrontar, sus acreedores adquieren capacidad para decidir sobre sus impuestos, su gasto público y hasta sus activos estratégicos. El ex ministro propuso reestructurar las obligaciones antes de imponer nuevos sacrificios. La respuesta de las instituciones europeas fue exigir primero el cumplimiento de las condiciones. La negociación terminó en 2015 con un nuevo acuerdo aceptado por Tsipras, pese al rechazo popular a las exigencias de los acreedores expresado en un referéndum.
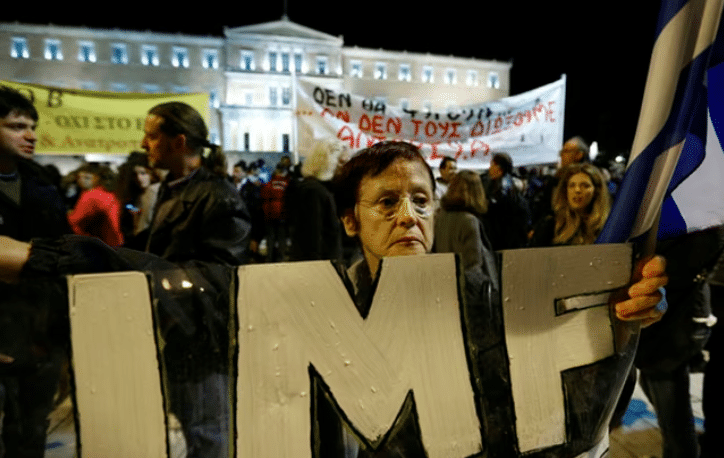
Por eso la intervención de Georgieva fue más significativa de lo que su tono cordial sugería. Para el FMI, Grecia constituye un antecedente de recuperación de los préstamos. Para buena parte de la sociedad griega, representa también una larga experiencia de pérdida de ingresos, patrimonio público y autonomía económica. Las dos cosas ocurrieron. La diferencia está en cuál de ellas se elige celebrar.
La comparación con Grecia no fue la única advertencia que recibió Caputo durante su paso por Bangkok. Scott Bessent, secretario del Tesoro de Estados Unidos, decidió no viajar a las reuniones anuales del FMI y el Banco Mundial. Se quedó en Washington, pero difundió una declaración dirigida a los comités de ambos organismos. El documento estableció las prioridades de la principal potencia accionista de las instituciones de Bretton Woods. Y no dejó demasiado margen para las interpretaciones.
Bessent reclamó que el FMI abandone las agendas que considera ajenas a su función original y concentre sus recursos en vigilar los desequilibrios externos, evaluar con mayor rigor la sostenibilidad de las deudas y exigir el cumplimiento de los programas. Pidió una supervisión más estricta de las políticas cambiarias y de las prácticas que distorsionan el comercio internacional. También reclamó que la conducción del Fondo diga la verdad sin vacilaciones y haga responsables a los países prestatarios por sus compromisos. La declaración fue explícita sobre los ajustes macroeconómicos y las reformas estructurales: “Pueden ser dolorosos, pero Washington los considera necesarios”, confesó el secretario del Tesoro estadounidense.
El mensaje adquirió una resonancia particular después de la referencia de Georgieva a Grecia. Estados Unidos pretende un Fondo más exigente con sus deudores y menos dispuesto a ampliar sus funciones. También sostuvo que el organismo cuenta con recursos suficientes. La prioridad no es multiplicar los rescates, sino mejorar la eficacia de los préstamos y asegurar que los países puedan cumplir sus obligaciones.
La Argentina de Milei ofrece una variante singular de ese programa.
El dinero tiene precio
El problema para Caputo es que los dólares se encarecen. La inflación estadounidense, la más alta desde 2023, volvió a poner en discusión la velocidad con la que la Reserva Federal podrá reducir las tasas de interés. Para una economía como la argentina, que necesita atraer capitales financieros y financiar grandes proyectos exportadores, la diferencia no es menor. El costo del dinero condiciona las dos apuestas del programa económico. Por un lado, la bicicleta financiera que permite sostener la demanda de pesos. Por otro, las inversiones en energía y minería que deberían generar los dólares del futuro.
La relación es bastante sencilla. Cuando las tasas estadounidenses permanecen elevadas, los inversores pueden obtener rendimientos atractivos en activos considerados seguros. Para convencerlos de financiar una economía endeudada, con antecedentes de reestructuraciones y dificultades para acumular reservas, la Argentina tiene que ofrecer una rentabilidad adicional. Esa diferencia se expresa en el riesgo país. Por eso la fantasía presidencial de ubicarlo en 100 puntos no es una extravagancia estadística sin consecuencias. Es el número que Milei necesita para que su programa financiero resulte viable. El inconveniente es que el riesgo país no se determina por la voluntad del deudor, sino por el precio al que los acreedores están dispuestos a prestarle.
El dato estadounidense terminó de complicar ese panorama. En septiembre, la inflación de Estados Unidos alcanzó el 3,7% interanual, contra el 3,4% de agosto. Los precios aumentaron 0,6% en un solo mes, por encima de las previsiones. La nafta subió 9,1% y explicó más de la mitad del incremento mensual. La inflación mayorista tampoco ofreció alivio: los precios al productor aumentaron 1,3% en septiembre, el mayor salto mensual en cuatro años. La presión inflacionaria volvió a instalar la posibilidad de nuevas subas de tasas por parte de la Reserva Federal.
La FED ya había elevado su tasa de referencia en septiembre, por primera vez en tres años, hasta situarla alrededor del 3,9%. Su presidente, Kevin Warsh, evitó anticipar nuevas decisiones durante su intervención en Bangkok. Pero dejó claro que la estabilidad de precios seguía siendo la prioridad. La inflación estadounidense, alimentada por el encarecimiento de la energía y las tensiones comerciales, limita el margen para abaratar el crédito internacional.
Para la Argentina, el problema tiene dos caras. La primera es financiera. El carry trade necesita una diferencia favorable entre las tasas en pesos y la evolución del dólar. Mientras el tipo de cambio permanece relativamente estable, los inversores pueden obtener ganancias en moneda extranjera aprovechando los rendimientos locales. Pero esas ganancias deben compensar el riesgo de una devaluación, las dificultades para retirar capitales y el rendimiento alternativo que ofrecen los activos estadounidenses. Si suben las tasas internacionales, la bicicleta argentina necesita pagar todavía más para seguir siendo atractiva.
La segunda cara afecta al Régimen de Incentivo para Grandes Inversiones. El RIGI fue diseñado para ofrecer a las grandes empresas una rentabilidad extraordinaria mediante beneficios impositivos, aduaneros y cambiarios. Entre otras ventajas, reduce al 25% la alícuota del impuesto a las ganancias, permite amortizaciones aceleradas y contempla una disponibilidad creciente de las divisas generadas por las exportaciones. Pero ninguna de esas concesiones modifica el costo internacional del capital.
Una empresa que proyecta construir una mina de cobre, una planta de gas natural licuado o una instalación petroquímica necesita invertir cientos o miles de millones de dólares antes de comenzar a producir. Esos proyectos requieren financiamiento de largo plazo y su rentabilidad depende de los precios internacionales, los costos operativos y la tasa a la que consiguen endeudarse. Cuando el dinero se encarece, aumenta el rendimiento mínimo que exigen los inversores. Un proyecto que parecía rentable con una determinada tasa puede dejar de serlo con otra más elevada.
El problema se agrava porque las inversiones anunciadas no equivalen a desembolsos realizados. Las empresas pueden obtener la aprobación de sus proyectos, anunciar montos extraordinarios y postergar durante meses o años la decisión final de inversión. El ingreso efectivo de dólares depende de que consigan socios, contratos comerciales y financiamiento. La experiencia reciente de los proyectos energéticos muestra que la existencia de recursos naturales abundantes no resuelve por sí sola esas condiciones.
El caso de YPF es particularmente ilustrativo. La petrolera necesita conseguir financiamiento internacional para desarrollar su estrategia exportadora de gas natural licuado. El RIGI puede mejorar los números de una inversión, pero no reemplaza a los bancos que deben prestar el dinero ni a los compradores que tienen que comprometerse a adquirir la producción.
La situación revela una fragilidad estructural. El programa económico deposita buena parte de sus expectativas en exportaciones futuras que necesitan financiamiento presente. Al mismo tiempo, depende de capitales financieros de corto plazo para sostener el equilibrio cambiario. Los dos circuitos compiten por un recurso que la Argentina no produce: crédito internacional en condiciones accesibles.
La política económica enfrenta así un límite que no puede resolver mediante decretos ni anuncios. Puede modificar impuestos, liberar movimientos de capitales y garantizar condiciones favorables a las empresas. No puede obligar a los bancos internacionales a prestar ni impedir que la Reserva Federal eleve las tasas.
El resultado es una dependencia doble. Por definición. Porque se trata de un modelo económico que se subordina a un puñado de variables que no controla: las decisiones de la Reserva Federal, el riesgo país, la disposición de los acreedores a refinanciar vencimientos, el acceso al crédito internacional y la voluntad de Scott Bessent de acudir al rescate. No es una fatalidad. Es una elección de política económica.
Existen otras formas de organizar la acumulación, donde los motores del crecimiento sean el mercado interno, los salarios, el consumo popular, la inversión pública y una industria capaz de ampliar la producción y el empleo. Eso tampoco elimina la restricción externa ni la necesidad de dólares, pero modifica las prioridades y la manera de conseguirlos.
En un caso, la economía depende de cuánto están dispuestos a prestar los acreedores. En el otro, de cuánto puede producir, invertir y consumir su propia sociedad. La diferencia no es menor: se trata de decidir si la actividad económica debe organizarse alrededor de las necesidades de la producción y el trabajo o de las exigencias de rentabilidad del capital financiero.
Los últimos dólares
El Banco Central compra dólares y el tipo de cambio permanece quieto. Para el gobierno, las dos cosas constituyen una demostración de fortaleza.
Caputo necesita mostrar dos resultados al mismo tiempo. Que el Banco Central acumula reservas y que esas compras no provocan una suba del dólar. La primera condición responde a las exigencias del FMI y de los acreedores, que observan la capacidad del país para afrontar sus vencimientos. La segunda sostiene el principal instrumento de la política antiinflacionaria. El dólar funciona como referencia para la formación de precios y cualquier movimiento brusco amenaza con trasladarse al índice de inflación. La estabilidad cambiaria es, por lo tanto, una necesidad financiera y política.
Pero hay que mirar de dónde vienen los dólares, quién los vende y qué compromisos generan. Una exportación de bienes y una colocación de deuda pueden aumentar la oferta en el mercado cambiario. Pero no dice nada sobre las condiciones bajo las cuales ese resultado puede sostenerse.
La oferta de dólares que permitió al Banco Central comprar reservas sin mover demasiado el tipo de cambio tiene nombres y apellidos. Vladimir Werning, vicepresidente del Banco Central, identificó un remanente de 4.400 millones de dólares provenientes de emisiones de deuda de empresas y provincias que todavía no habían ingresado al mercado cambiario.
En el mercado incluso se seguía de cerca a los jugadores que podían aportar esas divisas. Entre ellos, una operación vinculada con San Juan y otra con una de las protagonistas de Vaca Muerta.
El agro aporta el otro componente. Las perspectivas del fenómeno meteorológico conocido como El Niño introdujeron un riesgo para quienes conservaban granos en silobolsas. La posibilidad de inundaciones acelera las decisiones de venta. A eso se suman condiciones internacionales de precios que incentivan la liquidación. Pero hay un incentivo todavía más atractivo: vender los granos, hacerse de pesos y colocar esos fondos a tasas elevadas mientras el dólar permanece quieto. Así, al final del recorrido, lo que aumenta es la posición en moneda dura.
Ahí aparece el verdadero funcionamiento del modelo. Los dos grandes motores exportadores, el complejo agroindustrial y los hidrocarburos, no solamente generan dólares por sus ventas externas. También participan de un circuito de valorización financiera que ayuda a sostener la estabilidad cambiaria. Las petroleras consiguen financiamiento en dólares, incluso a tasas del 8 o 9% anual en algunas operaciones, y sus liquidaciones aumentan la oferta en el mercado. Los productores agropecuarios adelantan ventas y encuentran en las tasas en pesos una oportunidad de rentabilidad adicional. El Banco Central compra las divisas, el dólar permanece contenido y esa misma estabilidad vuelve a alimentar el negocio financiero.
El inconveniente aparece cuando se agotan los dólares pendientes de liquidación, las empresas dejan de conseguir financiamiento o el agro ya no tiene motivos para adelantar sus ventas. El endeudamiento privado, incluso el bancario, muestra señales de interrupción. La oferta extraordinaria de divisas tiene entonces un límite. Lo que parecía una fuente permanente de abundancia puede ser apenas el último destello de una estrella que todavía ilumina, pero empieza a quedarse sin combustible.
El gobierno exhibe las compras del Banco Central como una prueba de fortaleza. Sin embargo, detrás de esa estabilidad asoma una economía que necesita adelantar exportaciones y tomar deuda cada vez más cara para mantener encendida la bicicleta financiera.
La situación se vuelve más delicada porque, al mismo tiempo, el endeudamiento privado muestra señales de agotamiento. La posibilidad de conseguir nuevos préstamos y colocar obligaciones negociables depende del costo internacional del dinero y de la percepción de riesgo argentino. Las empresas no pueden endeudarse indefinidamente para alimentar el mercado cambiario. Mucho menos cuando las tasas aumentan y el financiamiento internacional se vuelve más selectivo.
Caputo enfrenta así una dificultad que se repite en la historia económica argentina. El endeudamiento externo puede proporcionar divisas durante un período, sostener el tipo de cambio y financiar pagos. Pero si no se transforma en una expansión suficiente de las capacidades productivas, termina generando nuevas necesidades de financiamiento. Los dólares ingresan como préstamos y salen como amortizaciones, intereses o remisión de utilidades. La economía queda obligada a conseguir nuevos capitales para atender compromisos anteriores.
La secuencia devuelve la discusión al punto de partida. Milei anuncia 125.000 millones de dólares. Caputo ofrece pagarles a los acreedores y hasta devolverle a China los fondos del swap. Georgieva recuerda que Grecia terminó cumpliendo sus compromisos. Bessent reclama un FMI más exigente con los países endeudados. Mientras tanto, la economía argentina necesita que las empresas sigan tomando deuda, que los productores vendan sus granos y que los inversores internacionales acepten financiarla.
El gobierno presenta esa dependencia como una transición hacia la abundancia exportadora. Pero las inversiones prometidas todavía necesitan financiamiento, los acreedores reclaman garantías de cobro y el ingreso de divisas continúa condicionado por decisiones que se toman fuera del país.
La promesa conserva una lógica conocida: los dólares llegarán después. Cuando maduren los proyectos mineros, cuando se exporte más gas, cuando baje el riesgo país, cuando regresen los mercados voluntarios de deuda. Mientras tanto, hay que dejarlos ir. Soltar. Let it be.
Bajo este modelo económico, siempre hay un segundo semestre esperando su turno.
El segundo semestre somos nosotros.
--------------------------------
Para suscribirte con $ 8.000/mes al Cohete hace click aquí
Para suscribirte con $ 10.000/mes al Cohete hace click aquí
Para suscribirte con $ 15.000/mes al Cohete hace click aquí