“Los indicadores de Argentina no estarían evolucionando tan positivamente como esperábamos en un primer momento”, tuvo que reconocer Javier Milei en una entrevista con Radio Rivadavia. El condicional introduce una cautela curiosa frente a datos bastante menos dubitativos. Una nueva caída del nivel de actividad confirma la dinámica recesiva, mientras el riesgo país se mantiene en niveles que bloquean los planes de financiamiento del gobierno. La incertidumbre parece estar más en la conjugación verbal que en los indicadores económicos.
La confesión llegó en una semana particularmente incómoda para el relato oficial. El INDEC difundió dos indicadores que parecen describir países diferentes. Por un lado, un superávit comercial récord de 2.976 millones de dólares en septiembre, con exportaciones que superaron los 10.000 millones. Por el otro, una actividad económica que en agosto cayó 1,7% interanual y apenas rebotó 0,1% respecto de julio, después de desplomarse 2,8% el mes anterior.
El segundo trimestre ya había cerrado con una contracción del 0,6%. Para evitar una segunda caída trimestral y, por lo tanto, una recesión técnica, la actividad debería haber crecido 8,5% mensual en septiembre. Un salto directamente imposible. La economía se encamina así a dos trimestres consecutivos de contracción, mientras las exportaciones baten récords.
La contradicción es apenas aparente. El superávit comercial combina el crecimiento de las exportaciones, con Vaca Muerta como uno de sus principales motores, y la debilidad de las importaciones asociada al enfriamiento de la actividad. La producción de hidrocarburos crece, mientras las fábricas y los comercios retroceden. En los primeros nueve meses del año, las importaciones de bienes de capital cayeron 6,5% y las de piezas y accesorios, 17,5%. Son insumos indispensables para la inversión y la producción. El país vende más al exterior, pero compra menos de aquello que necesita para ampliar su capacidad productiva.
El contraste expone los límites de una economía organizada alrededor de sus ventajas exportadoras, sin una estrategia que articule esos sectores con el resto del aparato productivo.
La Argentina conoce bien esa convivencia entre sectores que acumulan excedentes y otros que se achican. La valorización financiera de la dictadura y la convertibilidad ofrecieron versiones diferentes de una misma dificultad estructural: la rentabilidad de determinados negocios no asegura el desarrollo de la economía. El problema no es exportar recursos naturales. Es suponer que las exportaciones constituyen, por sí mismas, crecimiento.
Y hay una segunda contradicción. A pesar del superávit comercial acumulado de 21.198 millones de dólares en los primeros nueve meses del año, la economía sigue necesitando financiamiento externo. Porque los dólares que ingresan por las exportaciones también deben atender los vencimientos de deuda, la formación de activos externos y la remisión de utilidades. El excedente comercial nunca es suficiente, porque la restricción es financiera. Y ahí es donde el riesgo país deja de ser un indicador financiero para convertirse en una pieza decisiva del modelo.
El riesgo país clausura el financiamiento
Para el modelo económico de este gobierno, el riesgo país es mucho más que un indicador de la desconfianza de los inversores. Para el programa constituye una condición de funcionamiento.
El esquema necesita acceder al financiamiento internacional porque los dólares que genera la economía no alcanzan para atender simultáneamente los vencimientos de deuda, la formación de activos externos y la remisión de utilidades. Ahí aparece el riesgo país. Su nivel determina el costo al que la Argentina puede endeudarse.
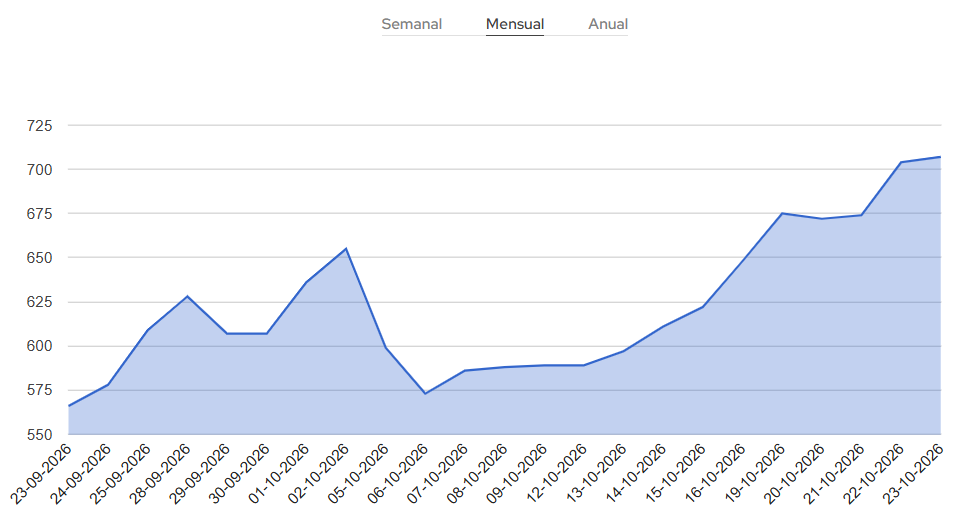
El indicador cerró la semana en 710 puntos básicos, después de haber tocado un mínimo de 402 en julio. En poco más de tres meses aumentó un 77%. No es una oscilación menor para un gobierno que había convertido la reducción del riesgo país en una de las pruebas de su éxito económico.
La suba del riesgo país expresa las dudas del mercado sobre la capacidad del gobierno para conseguir los dólares necesarios para pagar la deuda. La cronología resulta elocuente. En julio, Caputo presentó un programa financiero que contemplaba un excedente de 3.700 millones de dólares para 2026. Tres meses después, los depósitos del Tesoro en moneda extranjera habían caído por debajo de los 1.000 millones, frente a vencimientos de unos 4.500 millones en enero. El colchón prometido se volvió raquítico.
En lugar de despejar las dudas, Milei agrandó la bazooka. Primero anunció 70.000 millones de dólares, después 75.000 millones en París y finalmente 125.000 millones durante las reuniones del Fondo Monetario y el Banco Mundial en Bangkok. Una alquimia que suma compras futuras de reservas, swaps, financiamiento eventual y operaciones que no representan dólares líquidos disponibles para cancelar vencimientos. Cuanto más crecía la potencia de fuego anunciada, más aumentaba el riesgo país.
La coreografía de Bangkok terminó de complicar el cuadro. En una reunión organizada por JP Morgan en el hotel Four Seasons, Caputo planteó ante los financistas recurrir al swap con China para pagar la deuda. El problema no es solamente geopolítico. La declaración dejó al descubierto que las fuentes de financiamiento todavía no estaban aseguradas.
El episodio tuvo una segunda parte. El vicepresidente del Banco Central viajó a Bangkok para exhibir la recuperación de las reservas del Banco Central y terminó mostrando que siguen siendo negativas bajo una medición ajustada por endeudamiento. Vladimir Werning presentó un gráfico que muestra una mejora de 32.000 millones de dólares desde diciembre de 2023, pero que todavía arroja un saldo negativo de 2.600 millones. Werning quiso demostrar solvencia y terminó exponiendo su fragilidad. Mientras la bazooka crecía en los discursos, los dólares físicos eran cada vez menos.
La dificultad no termina en el Tesoro. También alcanza a las empresas. El Régimen de Incentivo para Grandes Inversiones (RIGI) ofrece estabilidad tributaria, beneficios aduaneros y ventajas cambiarias para atraer capitales hacia la minería, los hidrocarburos y otros sectores estratégicos. Sin embargo, esas concesiones no reemplazan el financiamiento. Los proyectos de miles de millones de dólares necesitan bancos, fondos de inversión y acreedores dispuestos a hundir capital a largo plazo. Un riesgo país elevado encarece las tasas, reduce la rentabilidad esperada y puede demorar decisiones de inversión. El Estado resigna recursos fiscales para facilitar negocios cuyo financiamiento depende, en parte, de las condiciones que el propio programa económico no consigue estabilizar.
La Argentina conoce ese circuito. Durante la convertibilidad, el ingreso de capitales y las privatizaciones aportaron divisas mientras crecían las obligaciones externas. El problema apareció cuando los flujos de financiamiento dejaron de acompañar las necesidades de la economía. No se trata de equiparar mecánicamente dos períodos diferentes, sino de reconocer una dependencia que persiste: la necesidad de conseguir nuevos dólares para sostener compromisos anteriores.
Por eso el riesgo país le duele tanto al gobierno. No solamente porque expresa las dudas de los acreedores. También porque encarece el financiamiento que necesitan los proyectos privados sobre los cuales descansa su promesa de crecimiento.
Y en el centro de esa disputa aparece el precio de la divisa. Los exportadores reclaman mayor competitividad. Los acreedores necesitan garantías de repago. Milei se resiste a convalidar una devaluación que podría trasladarse a los precios y deteriorar los salarios. La discusión sobre el tipo de cambio reúne intereses distintos bajo una misma demanda, pero ninguno de esos actores persigue necesariamente el mismo resultado.
La devaluación como única idea recurrente
La discusión sobre el tipo de cambio dejó a Javier Milei en una posición incómoda. Los mismos sectores que celebran el ordenamiento de la macroeconomía ahora le reclaman una devaluación. Empresarios, economistas liberales y acreedores externos coinciden en cuestionar el precio del dólar. Pero la coincidencia esconde intereses diferentes. Los grupos económicos locales buscan mejorar su competitividad y recuperar márgenes de rentabilidad. Los acreedores quieren que el tipo de cambio refleje una demanda de divisas que consideran insostenible con el esquema actual. Unos pretenden mejorar sus ingresos. Los otros, asegurar el cobro de sus acreencias.
Lo notable es que el reclamo proviene de quienes acompañaron las principales definiciones del programa económico. Celebraron el ajuste fiscal, la apertura comercial, la desregulación y la reducción de la intervención estatal. Pero ahora advierten que el tipo de cambio constituye un obstáculo. La macroeconomía ordenada presenta una dificultad elemental: el precio más importante para sus negocios no les resulta conveniente.
El reclamo de una corrección cambiaria reúne a dos actores centrales del programa económico de Milei: los acreedores externos y los grandes grupos económicos locales. Por el lado de los acreedores, la expresión más explícita llegó el 24 de septiembre de Gita Gopinath, ex subdirectora gerente del Fondo Monetario Internacional y una de las funcionarias que intervino en los programas con la Argentina. En una entrevista con Tyler Cowen sostuvo: “Creo que el peso argentino necesita ajustarse más y que se le debe permitir depreciarse más de lo que lo está haciendo en este momento”. También reclamó acelerar la compra de reservas. Su planteo refleja una preocupación central de los acreedores: la capacidad de la Argentina para reunir las divisas necesarias para afrontar los vencimientos de deuda.
La misma discusión llegó a la Casa Rosada el 5 de octubre, cuando Milei convocó a Alberto Ades, economista argentino de Wall Street, ex Goldman Sachs. Ades expuso ante el gabinete sobre los problemas de competitividad y la conveniencia de un tipo de cambio real más alto.
Del lado de los grupos económicos locales, la crítica más contundente provino de Joaquín Cottani, ex viceministro de Caputo y antiguo funcionario del equipo de Domingo Cavallo. El 19 de octubre propuso liberar el tipo de cambio hasta alcanzar una cotización única y tolerar durante algunos meses una inflación de entre 3% y 4%. Comparte la disciplina fiscal, la apertura y las reformas estructurales del gobierno. Su discrepancia se concentra en la política monetaria y cambiaria. “En el corto plazo no dan pie con bola”, afirmó. Al día siguiente fue todavía más preciso: “Ya no se puede seguir bajando la inflación reprimiendo el tipo de cambio”.
Miguel Kiguel, director de Econviews y economista de larga trayectoria en el sistema financiero, amplificó el reclamo con un argumento concreto. Señaló que, mientras la inflación acumulaba cerca del 21% en el año, el dólar apenas había aumentado 3%. La diferencia encarecía la economía argentina en dólares y afectaba a la industria, la construcción y el turismo; y reclamó mayor flexibilidad cambiaria: “Déjalo flotar un poco más, déjalo andar”.
La posición contraria tiene un exponente inesperado en Ricardo Arriazu, arquitecto de la tablita cambiaria de Martínez de Hoz y uno de los economistas más escuchados por Milei. Arriazu rechaza que una devaluación pueda resolver el problema de competitividad. Su explicación es la “calesita de precios relativos”: cuando sube el dólar, aumentan los precios internos, los salarios intentan recuperar lo perdido y vuelve a aparecer el reclamo de un tipo de cambio más alto. “Pedir devaluar es como si el petiso pidiera devaluar el metro: en lugar de medir 1,5, mide 3 metros”.
Milei se resiste. Sostiene que una devaluación destruiría salarios y trasladaría el aumento del dólar a los precios. El argumento tiene fundamento. En una economía indexada, una corrección cambiaria produce un nuevo salto inflacionario. También deterioraría el poder adquisitivo de ingresos que cargan con profundas pérdidas acumuladas. Como sea, el ancla cambiaria es la herramienta central de la estrategia presidencial para la contención de la inflación.
Vale decir que la disputa tiene una dimensión distributiva que suele quedar escondida detrás de las discusiones técnicas. Una devaluación modifica los precios relativos y, con ello, la distribución del ingreso. Puede mejorar los ingresos en pesos de los exportadores, encarecer las importaciones y reducir los salarios medidos en dólares. Pero no crea por sí sola nuevas capacidades productivas. Tampoco garantiza que las ganancias adicionales se conviertan en inversión. Lo que permanece fuera de buena parte de esa discusión es la estructura económica que reproduce esas tensiones. El precio del dólar importa. Pero no puede reemplazar una política industrial, tecnológica y de desarrollo.
Al fin y al cabo, los mismos sectores que celebraron el ordenamiento macroeconómico ahora discuten uno de sus pilares. El superávit fiscal permanece como la principal referencia del equilibrio oficial. Fuera de esa cuenta, la actividad retrocede, el riesgo país aumenta y los dólares comerciales récord siguen siendo insuficientes para la voracidad del canal financiero.
--------------------------------
Para suscribirte con $ 8.000/mes al Cohete hace click aquí
Para suscribirte con $ 10.000/mes al Cohete hace click aquí
Para suscribirte con $ 15.000/mes al Cohete hace click aquí