
La propuesta del JP Morgan al imponer la conducción de la política económica del país consistió básicamente en un férreo control de la creación de dinero y del precio del tipo de cambio, para que la tasa de interés sea siempre mayor que el acrecentamiento en pesos de las divisas.
Primero devaluaron en más de un 100%, para asegurarse a posteriori la compra de las divisas a un precio menor que la tasa de interés (carry trade).
El plan lo hemos vivido desde 1975 tras el “Rodrigazo”: primero una brutal devaluación de nuestra moneda y luego la “tablita” cambiaria de Martínez de Hoz, para garantizar la renta en pesos de los títulos públicos y privados del país; después, cuando han usufructuado del mecanismo hasta el límite, volver a devaluar y así sistemáticamente cada siete años (1975, 1982, 1989, 1995, 2001).
La administración kirchnerista interrumpe esa constante porque su eje fue el mercado interno, la producción y el trabajo. Pero se retoma en la gestión de Cambiemos y, cuando el proceso estallaba, en junio de 2018, lo salva la administración de Donald Trump haciendo que el FMI le preste 45.000 millones de dólares. Vuelve a derrapar en abril de 2025, cuando el FMI amplía el préstamo de facilidades extendidas en 14.000 millones de dólares, y aun así se ponía en duda que el gobierno controlara la situación; se firma un swap de monedas por 20.000 millones, de los cuales uno 2.700 se instrumentan en octubre y los primeros días de noviembre de 2025 [1].
La explicación de que esta vez sería distinto se basa tanto en la importancia de nuestros recursos naturales, que se apropian a precio vil, como en la concesión y/o venta de activos públicos que pertenecían a todos. Ese negocio significaba un ingreso en divisas importante y sistemático, que permitía continuar con el carry trade.
En un trabajo titulado “¿Adónde van los dólares de Vaca Muerta?”, de EJES (Enlace por la Justicia Energética y Socioambiental), y bajo el subtítulo “Divisas que llegan para salir: la deuda externa de las energéticas”, afirman:
“Tanto o más importante que el incremento del flujo de divisas comerciales provenientes de la exportación de shale de Vaca Muerta fue el aporte de dólares financieros que las empresas del sector ingresaron a la economía a través de su endeudamiento externo: el stock de deuda externa de las petroleras se expandió de manera exponencial en los últimos años. El endeudamiento externo funciona como el respirador artificial del modelo económico libertario, con la deuda privada como protagonista.
De los 22.617 millones de dólares que el sector privado ingresó al país desde enero 2024 por esta vía,14.441 millones —es decir, casi el 64% del total— fueron aportados por las empresas energéticas. Sin este flujo de divisas financieras, el esquema cambiario vigente se habría derrumbado hace tiempo”.
Las empresas locales y extranjeras que operan en la Argentina, obtuvieron importantes prestamos que, al convertirse en pesos, aumentaron la oferta de divisas en el país, a lo que debe sumarse la deuda tomada por los gobiernos de Macri, Fernández y Milei, colocando títulos de deuda pública y con el FMI y otros organismos internacionales de crédito.
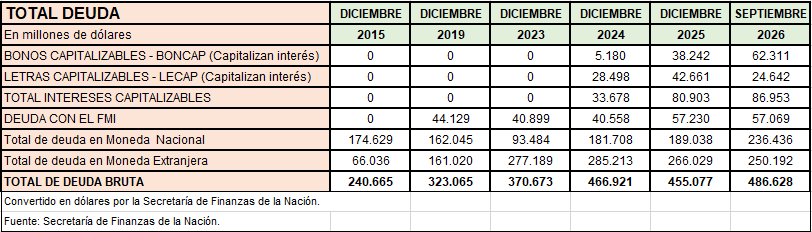
Es más, el ingreso de divisas financiaba el carry trade y parte del pago de los intereses de la deuda pública acrecentada desde la asunción del gobierno de Cambiemos
La administración de Alberto Fernández no solo convalidó la deuda con el FMI (no autorizada por el Congreso de la Nación) y toda la deuda heredada de la gestión de Cambiemos, que no fue investigada pese a que se comprometió a hacerlo, sino que le pagó a los bancos intereses por encajes (efectivo mínimo) remunerados (Pases, Leliq, y Notaliq). La suma de ese dinero captado por los bancos, que en lugar de destinarse a obras públicas o a financiar el mercado interno no se utilizó para nada, ascendía al 30 de noviembre de 2023 a 24.166.330 millones de pesos (más de 60.000 millones de dólares al tipo de cambio oficial), y representaba el 13,2% del PBI, un porcentaje mayor que todo el crédito dado por el sistema financiero oficial, que apenas superaba el 11% del PIB. Alberto Fernández en campaña había asegurado que entre los jubilados y los bancos prefería a los primeros.
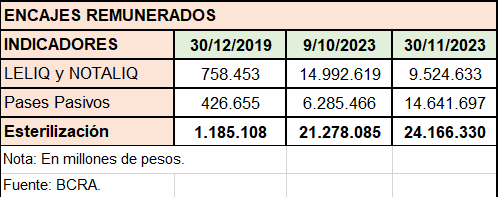
El ministro Luis Caputo y el titular del Banco Central, Santiago Bausili, lo resolvieron fácil, mediante el canje forzoso de los pasivos remunerados del Banco Central por deuda directa del Tesoro nacional (convirtieron un problema del BCRA con los bancos, en deuda pública). Todo en conjunto genera una deuda de tal magnitud que no se pueden pagar ni siquiera la mitad de los intereses que devenga. De allí que se capitalizan en gran parte y, a la vez, el gobierno permite y propicia que se concentren las acreencias en pocas manos, donde el capital financiero de Manhattan es hegemónico.
El problema se agrava porque una parte creciente de los dólares producidos por las exportaciones en la economía local se canaliza hacia las casas matrices mediante giros de dividendos, préstamos intra firma y operaciones con filiales radicadas en guaridas fiscales, una tendencia que el Régimen de Incentivo para Grandes Inversiones (RIGI) habilita y profundiza por la falta de controles actuales, y porque al quinto año del proyecto quedan liberados de la obligación de liquidar sus exportaciones en el mercado de cambios.
El problema se agudiza cada vez más cuando observamos que pasó en los primeros nueve meses de este año:
CUENTA CORRIENTE CAMBIARIA, ENE-SEP 2026
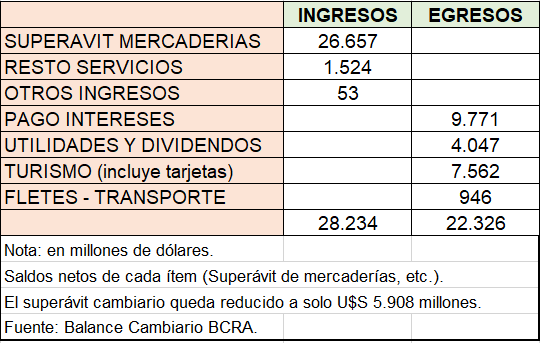
Todo ello explica por qué, ante la magnitud del superávit comercial, incluso con la financiación del Fondo de Garantía de Sustentabilidad (FGS) de la ANSES (el 77,2% de sus activos de 123,4 billones de pesos, equivalentes a unos 79.600 millones de dólares, financian la deuda pública), sin embargo se capitalizan intereses hasta septiembre de 2026 por 86.953 millones de dólares.
El principio del fin
El 6 de julio último, el ministro Caputo, el viceministro José Luis Daza y el secretario de Finanzas, Federico Furiase, presentaron el Programa Financiero 2026-2027. Por un lado, sostenían que este año los ingresos por financiamiento serían superiores a los pagos en 3.700 millones de dólares, que conformarían un colchón para 2027, lo que no sucedió ni va a suceder. Por otra parte, afirmaban que se iban a colocar Bonares por 5.000 millones de dólares más. Y omitieron los vencimientos de Bopreales (que financian las importaciones y las prefinanciaciones de exportaciones) por 5.000 millones de dólares, que vencen el 31 de octubre de 2027, porque es deuda en cabeza del Banco Central.

Conminados por el FMI a explicar la política monetaria, en agosto Bausili no pudo responder un faltante contable de 4 billones de pesos (el equivalente aproximado a 2.600 millones de dólares [2]). “No creo que hayan desaparecido. Estoy seguro de que, si buscamos bien, en algún lado están”, arriesgó como respuesta.
Y no solamente sacaron con rumbo incierto 37 toneladas de oro del Banco Central, que representan cerca del 60% de las reservas totales del país, sino que las vendieron en marzo de 2025 para ofrecer dólares en el mercado cambiario local y de esa manera frenar la corrida cambiaria. Volvieron a comprar el oro tras la ayuda del FMI y de los Estados Unidos, pero debieron pagar por diferencia de precio de ese metal, más costas, la suma de 1.323 millones de dólares, que sacaron impunemente del Banco Central.
Su presidente reconoció que uno de los contratantes en la operación de venta con compromiso de recompra del oro era el Deutsche Bank, donde trabajó nueve años y llegó a ser jefe de la mesa de dinero. Cuando Bausili y Caputo eran los máximos operadores en finanzas de la Administración Nacional, durante la gestión de Mauricio Macri, el Deutsche Bank era el principal banco colocador de títulos de deuda pública argentina, y fueron acusados de incurrir en el delito de negociaciones incompatibles con la función pública (artículo 265 del Código Penal). Es más, Bausili recibió de dicho banco y estando en la función pública un bono de 100.000 euros en efectivo más un paquete de acciones de la entidad financiera valuado en aproximadamente 179.745 dólares.
La pregunta obligada es cómo va a responder el mercado cambiario y financiero, y los depositantes de los bancos del sistema, ante la suba constante de la tasa de interés que debe pagar la Administración Nacional (conocida como tasa de riesgo país, que se suma a la tasa de referencia de la de Estados Unidos) y la magnitud de la deuda pública bruta y de los vencimientos en lo que resta del mandato, tanto en pesos (se estima en 117 billones, equivalentes a unos 75.000 millones de dólares) como en dólares (23.621 millones).
La incertidumbre se traslada a los bancos, donde el encaje de los depósitos en dólares captados por las entidades financieras del sistema legal argentino ronda los 19.000 millones de dólares.
SISTEMA FINANCIERO
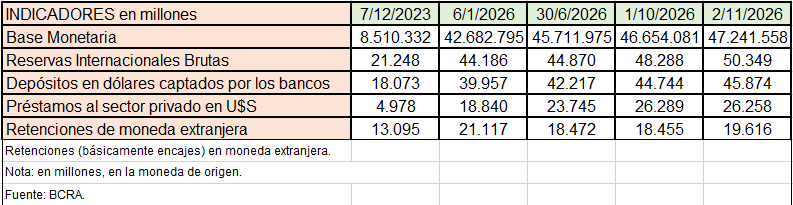
Es cierto que gran parte de los depósitos en dólares del sistema se generaron por la cuenta CERA del blanqueo de capitales: es gente que ha sabido evadir fortunas del país y debe tener asesoramiento de los bancos del exterior. Pero no menos cierto es que Luis “Toto” Caputo, en su declaración jurada impositiva, declaró depósitos y ahorros fuera del país por 12.422 millones de pesos (unos 8 millones de dólares), incluyendo una cuenta corriente en dólares en el exterior por 11.739 millones de pesos (7,5 millones de dólares). Por lo tanto, la confianza no es absoluta ni en las autoridades, ni en las promesas de la gran banca externa e interna, cuando tratan de que no cunda el pánico para ser ellos los que vendan sus tenencias en pesos y se pasen a dólar.
Máxime cuando el vicepresidente del Banco Central, Vladimir Werning, participó el mes pasado en las mesas redondas para inversores realizadas en el marco de las Reuniones Anuales del Fondo Monetario Internacional (FMI) y del Banco Mundial, en Bangkok, Tailandia, y expuso la situación de las reservas internacionales de la institución. Calculó allí que al deducir de las reservas brutas el swap de China, los tres Repo por 6.000 millones de dólares, la ampliación del crédito del FMI por 14.000 millones de dólares, del Banco Mundial y del BID por 6.000 millones de dólares, y el encaje de los depósitos en dólares, las reservas netas son negativas en 2.600 millones de la divisa estadounidense.
Si el total del superávit comercial esperado para 2026, de unos 22.000 millones de dólares, no alcanza para pagar ni la mitad de los intereses que la deuda devenga, y que se va a agravar a medida que siga subiendo la tasa de riesgo país, es evidente que la magnitud de los vencimientos de 2027, tanto en pesos como en divisas, no se puede pagar. Mientras tanto, salen del país unos 3.000 millones de dólares por mes, como demuestra el Balance Cambiario del Banco Central.
Balance cambiario BCRA, en millones de dólares
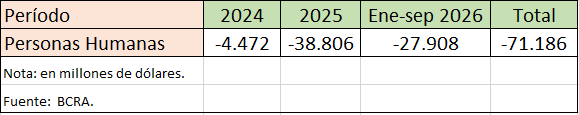
Por ejemplo, en septiembre de 2026, en la cuenta “Personas Humanas” se realizaron compras netas de moneda extranjera por 3.665 millones de dólares, conformados por 2.471 millones de compra de billetes, 668 millones de dólares por el pago de servicios y otros gastos corrientes, y 426 millones por giro de divisas sin fines específicos.
¿De donde van a sacar las divisas para pagar los intereses de la deuda, suma cada vez mayor ante el incremento de la tasa por el riesgo país?
En síntesis
Después de empobrecer al país y generar feudos como el RIGI, de reducirle la presión impositiva a los ricos y aumentar los impuestos y la quita de subsidios a la población, de desregular la economía (alquileres, tasas de interés, precios, etc.), colapsa el mecanismo financiero y cambiario, en una corrida cambiaria y bancaria que no pueden detener y que les imposibilita pagar siquiera una parte de la deuda pública. Es el fin de la actual administración e implica el juicio político a Javier Milei, que se sustenta por su incompetencia manifiesta en el cargo, abuso de autoridad, incumplimiento de la Constitución Nacional que juró observar y hacer cumplir, irracional recorte del gasto público, que incluye la quita de medicamentos oncológicos, el desmantelamiento de la asistencia por discapacidad (ANDIS) y en la prevención de desastres, que atentan directamente contra el derecho a la vida, más un largo etcétera.
[1] La mayor parte de los 2.700 millones de dólares se usaron para vender dólares a quienes los fugaron. Pero, de ese primer tramo del swap, unos 870 millones millones de dólares (640,8 millones de DEG) se emplearon, el lunes 3 de noviembre 2025, para pagar al FMI.
[2] La controversia se desató tras una consulta periodística sobre un excedente financiero generado en la licitación de deuda del Tesoro Nacional. El Tesoro captó 12,21 billones de pesos para afrontar vencimientos por 8 billones, dejando un sobrante de unos 4 billones de pesos que no se reflejaba de forma directa en sus depósitos habituales dentro del Banco Central.
--------------------------------
Para suscribirte con $ 8.000/mes al Cohete hace click aquí
Para suscribirte con $ 10.000/mes al Cohete hace click aquí
Para suscribirte con $ 15.000/mes al Cohete hace click aquí