Antes del “rodrigazo” en junio de 1975 y desde que se creó el Banco Central de la República Argentina en 1933, los bancos captaban ahorro del público y prestaban a las personas y a las empresas mayoritariamente donde estaban radicados. Por lo tanto, cumplían el rol de reasignar recursos de aquellos que tenían capacidad de ahorrar a los que requerían créditos para la vivienda, para el consumo o para producir.
En 1974, con la existencia de más de 800 entidades financieras distribuidas en todo el país, de las cuales mayoritariamente eran cajas de crédito y sociedades cooperativas, el total de préstamos al sector privado sobre el PIB fue del 43,55%. La Argentina era la nación más integrada del continente, donde menor diferencia había entre un pobre (y una familia pobre) y un rico (y su familia). La tasa de desocupación abierta era del 2,7% y la pobreza era del 4,7% del total de la población, medidos por el INDEC.
El 14 de febrero de 1977, durante la primera etapa de la dictadura militar, se promulgó la Ley de Entidades Financieras, con la firma del dictador Jorge Rafael Videla y de su ministro de Economía, José Alfredo Martínez de Hoz.
En nombre del libre mercado, se liberalizó la tasa de interés y se flexibilizó la apertura de nuevas entidades financieras (con garantía estatal del 100% de los depósitos que captaban), con el expreso objetivo de que las tasas alcanzaran valores reales positivos y elevados. Esto es letal para la construcción, la industria, el comercio, sobre todo para las pymes, y las familias.
Por otra parte, permitieron que los bancos extranjeros compraran dólares del BCRA, cosa que estaba prohibida por la Ley 20.520 de Nacionalización de los Depósitos y las modificaciones a la Ley de Entidades Financieras (Decreto-Ley 18.061). Ninguna empresa extranjera podía comprar a través del banco (sea local o extranjero) dólares al BCRA (el BCRA solo opera con bancos).
El resultado buscado por la reforma financiera de 1977 fue que los bancos se concentraran cada vez más y que dirigieran sus créditos a grandes empresas (muchas de ellas extranjeras) o a las actividades más lucrativas en el corto plazo, como es la compra de títulos públicos que devengan intereses muy por encima de la evolución del precio del dólar (carry trade). En momentos de especulación tiene lugar otra variante, que es el crédito para la lisa y llana compra de moneda extranjera.
Los bancos privados más grandes, los que tenían fuerte respaldo económico y patrimonial detrás, fueron los grandes ganadores en las distintas etapas. En la crisis de 1980, el BCRA convirtió en deuda pública el reaseguro del 100% de los depósitos de las entidades fallidas. Y en la crisis del 2001, con la expropiación de los ahorros argentinos (corralito y corralón[1]), siempre se soluciona a su favor y a costa de la deuda argentina.
La política financiera de los Kirchner y la reconstrucción del sistema bancario fueron simultáneamente una causa y una consecuencia de la recomposición económica que significó el impulso del mercado interno y la defensa del trabajo y la producción nacional. Esto se reflejó en el aumento sostenido del PIB, con superávit fiscal y comercial, que implicó a la vez el aumento de las reservas internacionales del BCRA.
Sumado a la negociación y quita del capital de la deuda pública, se fortaleció nuestra moneda y, al aumentar el ingreso nacional, se generó un crecimiento de los depósitos bancarios que propició un crédito mayor, lo que permitió financiar el mayor nivel de actividad.
El gobierno de Cambiemos, apenas asumió, eliminó las restricciones para la compra de dólares y habilitó un tipo de cambio flotante, lo que derivó en una devaluación inicial del peso. Tomó deuda externa para pagar deuda en pesos, y les pagó a los fondos buitres que no habían ingresado en los dos canjes de la deuda del kirchnerismo.
Cuando, fruto del endeudamiento y de la recesión provocada por frenar el consumo interno, el modelo derrapaba, el FMI le otorgó un supercrédito del que ingresaron 44.000 millones de dólares, pero el desprestigio y las irregularidades fueron tantas que perdieron las elecciones nacionales.
El que contrae la deuda es el Tesoro de la Nación, pero como el Estado paga a sus trabajadores (donde más de la mitad son fuerzas de defensa y seguridad), a los jubilados y pensionados nacionales, las contrataciones, licitaciones y transferencias, en pesos, vende esos dólares al BCRA. Y el BCRA al tipo de cambio oficial le da pesos. El problema reside en que, por la reforma financiera de 1977, el BCRA puede vender esos dólares que son deuda del Tesoro de la Nación a los bancos que se los demanden. Allí operaron fundamentalmente los diez grandes bancos privados y hasta grandes bancos oficiales nacionales y provinciales administrados por Cambiemos, que compraron para sí y para sus clientes en la gestión de Macri 86.200 millones de dólares. Así lo afirma el informe del BCRA denominado “Mercado de cambios, deuda y formación de activos externos, 2015-2019”, preparado por pedido expreso del Presidente Alberto Fernández en la inauguración de las sesiones ordinarias del 1 de marzo de 2020, que fue publicado el 21 de mayo de 2020.
Ese informe del BCRA sostiene que, en total, 6.693.605 personas físicas y 85.279 personas jurídicas (empresas) compraron los 86.200 millones de dólares durante la gestión de Cambiemos, pero los 100 mayores compradores de dólares, que son sociedades anónimas, adquirieron 24.679 millones de dólares. El país se endeudó con el FMI y esos dólares los compraron principalmente 100 empresas. Muchas de ellas conforman el mismo grupo económico y tienen relaciones societarias que son considerables.
El Cohete a la Luna en su nota “Los 100 de Macri”, del 24 de mayo de 2020, suministró la lista jamás desmentida por los interesados ni por el BCRA. Entre esos grandes fugadores están Telefónica Argentina con 1.248,2 millones de dólares y Pampa Energía S.A. con 903,9 millones; Monsanto Argentina S.A.; Grupo Clarín con Directv Argentina S.A. y Telecom Argentina S.A.; el Grupo Techint con Ternium Argentina S.A., Tecpetrol S.A. y Transportadora Gas del Norte S.A.; Hidrovía Paraná S.A. (concesión del dragado del río Paraná); Aceitera General Deheza; Arcor S.A. de la familia Pagani; el Grupo Galicia y el Grupo IRSA de Eduardo Elsztain, entre otros.
Parte de los dólares se compraron con la doble contabilidad que los bancos que vendieron esas divisas debieron haber auditado. Los organismos de control no auditaron ni a bancos ni a empresas.
La Sala IV de la Cámara Federal de Casación Penal, integrada por los jueces Javier Carbajo, Gustavo Hornos y Mariano Borinsky, el 20 de octubre de 2026 confirmó por unanimidad el archivo definitivo de la causa que investigaba la negociación y toma del préstamo con el Fondo Monetario Internacional por 44.000 millones de dólares en el año 2018. Archivaron la causa donde estaban procesados Mauricio Macri, Luis Caputo, Santiago Bausili, Federico Sturzenegger, entre otros, imponiendo un manto de olvido a los 100 primeros agentes que compraron y fugaron los 24.679 millones de dólares que informaron el FMI y el BCRA. Y también a todos los demás compradores (entre ellos Esuco S.A. y su principal accionista, Carlos Wagner), así como a los bancos intervinientes y a los estudios contables e impositivos que firmaron y auditaron sus balances.
En el año 2026 quedaron en pie 73 entidades, de las cuales 59 son bancos (46 privados y 13 públicos) y el crédito total es de solo el 14,8% del PIB.
En los grandes bancos privados del país participa el capital financiero de Manhattan, en el holding Grupo Financiero Galicia S.A., en el Banco Macro, en el Banco Santander, en BBVA de España, en el Citibank, etc.
Los grandes bancos, que compraron los dólares al BCRA para fugarlos para sí o para sus clientes y socios, son los mismos que tienen los depósitos en dólares en la actualidad, y son a su vez los mayores poseedores de los títulos públicos del mercado local. Por eso tratan de mantener el valor de los títulos públicos por encima del incremento del precio de las divisas, como garantía de que no se genere una corrida cambiaria propiciada por los mismos bancos.
El problema para el año 2027 es que a las cuentas públicas les faltan unos 20.000 millones de dólares para cancelar los vencimientos de deuda externa. Afirman contar con el “swap” de moneda con los Estados Unidos, y hasta con la posibilidad de una ampliación del crédito del FMI.
Lo cierto es que, a la fecha, el gobierno no ha trepidado en sacar 37 toneladas de oro del BCRA (representan cerca del 60% de las reservas totales del país), y las ha vendido y las ha vuelto a comprar. Perdió en ese contrato 1.023 millones de dólares de las reservas líquidas del BCRA, y no informa quiénes fueron sus contratantes, aunque Santiago Bausili, premiado con parte de las acciones del Deutsche Bank, reconoció que ese banco fue uno de los intervinientes. Esa gente es la que tiene a mano el encaje y demás retenciones de los depósitos en divisas captados por las entidades del sistema, que ascienden a 19.737 millones de dólares, al 13 de noviembre de 2026.
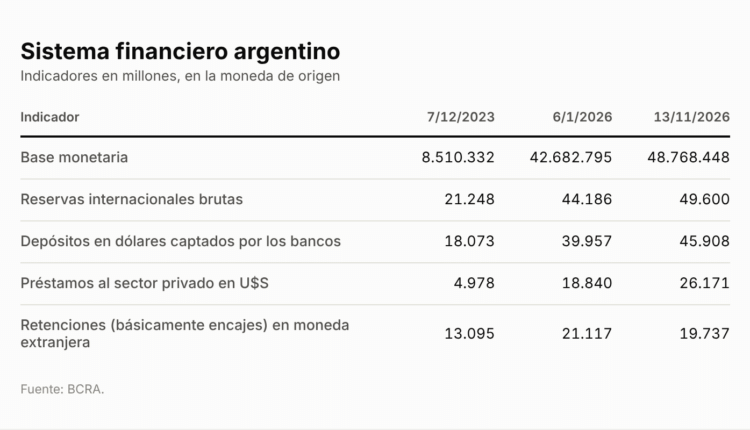
Es cierto que la mayor parte de esos 19.737 millones de dólares provienen de la ley 27.743 de “blanqueo” de capitales del año 2024 y que existe un acuerdo entre los bancos que le compraron los dólares al BCRA: se los quedaron para sí y/o los vendieron a los empresarios y/o empresas, que dejan parte de esas divisas en los bancos. De otra forma, el sistema financiero legal derraparía, como sucedió en 1975, 1982, 1989, 1995, 2001. Ese derrape se frenó con los Kirchner porque valorizaron la producción y el consumo, pero iba camino a derrapar en el 2018 y el FMI lo salvó. El FMI lo salvó por la mayor participación del capital financiero internacional. La primera vez que el CEO de BlackRock, Larry Fink, vino a la Argentina fue en octubre de 2016. Acompañado por el secretario de Finanzas, Luis Andrés “Toto” Caputo, fue a la Casa Rosada para verse con el Presidente Mauricio Macri.
Pero no solo son Jeffrey Epstein y Donald Trump, ni tampoco Carlos Wagner, quien en el año 2018 tenía 60 millones de dólares no declarados en el Deutsche Bank. Se trata de una comunidad de negocios entre el capital financiero internacional y los bancos locales, las grandes empresas, sus dueños y CEO, los grandes estudios jurídicos, contables e impositivos, los funcionarios de los organismos de control y la misma justicia, a espaldas de la población, de la Constitución nacional y de nuestras leyes.
Es esa comunidad de negocios que, ante la magnitud de la deuda externa y su imposibilidad de pagar, entra en crisis.
La supuesta dolarización
Ante la crisis por no poder pagar ni tan siquiera la mitad de los intereses de una deuda fraudulenta, no investigada, que se fugó en su mayor parte, recurrieron a la “dolarización endógena”. Al hacer caer los salarios y los ingresos de la población, obligaron a vender los dólares ahorrados que compraron los bancos y los cambistas a precio vil; una vez agotado el procedimiento, se incurre en deuda financiera para poder vivir, y de allí que la mora en el sistema financiero local sea cada vez mayor.
A su vez, los millones de dólares fugados del país están depositados básicamente en Manhattan. Son esos bancos los que financian las inversiones extractivistas y contaminantes que propicia el RIGI (Régimen de Incentivo para Grandes Inversiones), las privatizaciones, la regresiva reforma laboral, la de los glaciares, la inocencia fiscal, etc. La fuga se convirtió en deuda y la deuda se paga con nuestros recursos naturales y empresas públicas.
La otra parte de la fuga reingresó como “blanqueo de capitales”. No se sabe a ciencia cierta qué va a suceder con esa porción blanqueada, dada la necesidad de pagar los vencimientos de la deuda. Es la razón por la que pretenden ampliar el uso del dólar para que también cumpla funciones de financiamiento y pago, sustituyendo aún más nuestra moneda.
El peso es nuestra moneda de curso legal y cumple la función de nexo entre los agentes económicos; reemplazar esa función, aunque sea en forma parcial, significa una economía cada vez más dual. Por un lado, una economía interna con pobreza y exclusión creciente; por el otro, una subordinada al exterior, como mero proveedor de materias primas y alimentos.
La dolarización ya comenzó con la reforma financiera de 1977 y el país es cada vez más pobre, dependiente y endeudado. Se debe hacer exactamente lo contrario: fortalecer el valor de nuestra moneda. Para ello se debe auditar la deuda, administrar las divisas y recuperar el control del comercio exterior, recuperar el rol del Estado como ordenador del desarrollo y fomentar la producción y el trabajo, como hizo Néstor Kirchner. Así lo había anunciado en su discurso al asumir la presidencia de la República, el 25 de mayo de 2003: “Anhelo que por estos caminos se levante a la faz de la tierra una nueva y gloriosa nación: la nuestra”.
[1] Corralito: Decreto 1570 del 1 de diciembre de 2001, para frenar la fuga masiva de capitales y evitar el colapso del sistema bancario, tras meses de retiros constantes de depósitos. Corralón: En enero de 2002, los depósitos a plazo fijo (tanto en pesos como en dólares) quedaron congelados y fueron reprogramados para ser devueltos en cuotas a lo largo de varios años, dependiendo del monto.
--------------------------------
Para suscribirte con $ 8.000/mes al Cohete hace click aquí
Para suscribirte con $ 10.000/mes al Cohete hace click aquí
Para suscribirte con $ 15.000/mes al Cohete hace click aquí